Category: JURIDIQUE

Création d’une Société Anonyme (SA) à Agadir, Marrakech & Casablanca – Maroc

Création d’une Société Anonyme (SA) à Agadir, Marrakech & Casablanca – Maroc Procédure 100 % en ligne – Obligations juridiques & gouvernance | Guide 2026 Cabinet EL HOUSNY YOUSSEF (CHY)

La Société Anonyme (SA) est, en droit marocain, la forme sociale la plus structurée, la plus réglementée et la plus exigeante en matière de gouvernance, de contrôle et de transparence financière.
Créer une SA à Agadir, Marrakech ou Casablanca en 2026, via une procédure 100 % en ligne, implique une maîtrise approfondie de la loi n°17-95 relative aux sociétés anonymes, ainsi que des règles comptables, fiscales et d’audit applicables au Maroc.

Le Cabinet EL HOUSNY YOUSSEF -CHY-, cabinet d’expertise comptable, d’audit, de conseil et de commissariat aux comptes, accompagne les groupes, investisseurs et entreprises structurées dans la création et la sécurisation juridique de leur Société Anonyme, avec une approche institutionnelle et préventive

1- Pourquoi choisir la Société Anonyme (SA) au Maroc ?

La SA est destinée aux entreprises à capitaux importants, aux projets structurants, aux investissements étrangers et aux organisations nécessitant une gouvernance formalisée(fonds d’investissement, …).

Avantages juridiques et institutionnels :

  • Responsabilité limitée des actionnaires à leurs apports
  • Séparation stricte entre actionnaires et dirigeants
  • Crédibilité renforcée auprès des banques et investisseurs
  • Accès facilité au financement
  • Obligation de contrôle légal par un Commissaire aux Comptes et le Conseil d’administration.

    2- Conditions légales spécifiques à la SA au Maroc :

Nombre minimum d’actionnaires :

La SA doit être constituée par au moins cinq (5) actionnaires, personnes physiques ou morales, marocaines ou étrangères.

Capital social minimum :

  • Capital minimum légal : 300.000,00 MAD
  • Capital intégralement souscrit
  • Dépôt obligatoire sur un compte bancaire bloqué
  • Traçabilité des apports en devises pour les non-résidents (Office des Changes)

    3- Gouvernance obligatoire de la Société Anonyme :

Conseil d’Administration (SA à CA)

  • Nombre d’administrateurs : entre 3 et 12
  • Nomination par l’Assemblée Générale
  • Le Conseil d’Administration :
  • Définit la stratégie
  • Contrôle la gestion
  • Engage la société vis-à-vis des tiers…

Le Conseil désigne :

  • Un Président du Conseil d’Administration (PCA)
  • Et, le cas échéant, un Directeur Général (DG) ou un Président-Directeur Général (PDG) et les Directeurs Généraux Délégués.

📌 Les pouvoirs doivent être précisément encadrés par les statuts et les procès-verbaux, sous peine d’engagement de responsabilité.

4–Nomination obligatoire du Commissaire aux Comptes (CAC) :

Principe fondamental :

En droit marocain, toute Société Anonyme est tenue de nommer un Commissaire aux Comptes dès sa constitution, sans condition de chiffre d’affaires ou d’effectif.

Rôle du Commissaire aux Comptes :

Le CAC a pour mission de :

  • Certifier la régularité, la sincérité et l’image fidèle des états financiers
  • Contrôler le respect des dispositions légales et statutaires
  • Signaler les irrégularités significatives
  • Garantir la protection des actionnaires et des tiers…

📌 Le CAC est nommé par l’Assemblée Générale Constitutive et exerce sa mission conformément aux normes professionnelles applicables au Maroc.

👉Positionnement CHY : le Cabinet EL HOUSNY YOUSSEF intervient comme Commissaire aux Comptes OU conseil à la structuration, dans le strict respect des règles d’indépendance.

4- Documents juridiques obligatoires spécifiques à la SA :

La constitution d’une SA requiert un formalisme documentaire renforcé, notamment :

  • Statuts de la Société Anonyme
  • Bulletins de souscription
  • Déclaration de souscription et de versement du capital
  • Attestation bancaire de blocage des fonds
  • Liste détaillée des actionnaires
  • Procès-verbal de l’Assemblée Générale Constitutive
  • Procès-verbal du premier Conseil d’Administration
  • Nomination des dirigeants
  • Nomination du Commissaire aux Comptes
  • Acceptations de fonctions et déclarations sur l’honneur
  • …

    6-Obligations juridiques permanentes de la SA au Maroc :

Assemblées Générales :

  • Obligation de tenir une Assemblée Générale Ordinaire annuelle et des réunions du Conseil d’administration
  • Respect des règles de convocation, quorum et majorité pour les AG et les CA
  • Rédaction et conservation des procès-verbaux
  • Obligation de tenir le registre de transfert des actions, …

Comptes annuels :

  • Établissement des états financiers conformément au CGNC
  • Arrêté des comptes par le Conseil d’Administration
  • Certification par le Commissaire aux Comptes
  • Dépôt légal auprès du Tribunal de Commerce.

    7-Responsabilité des dirigeants de SA

Les dirigeants de SA peuvent voir leur responsabilité engagée :

  • Civile (faute de gestion)
  • Pénale (infractions aux dispositions légales)
  • Fiscale et sociale

📌 La SA impose une discipline juridique et comptable stricte.

👉Approche CHY : prévention des risques par une gouvernance sécurisée et un suivi juridique permanent.

8-Création de SA 100 % en ligne – 2026

Pourquoi créer votre société en ligne en 2026 avec le Cabinet EL HOUSNY YOUSSEF- CHY- ?

Le Cabinet CHY, reconnu à Agadir& Marrakech & Casablanca pour son expertise en expertise comptable, audit et commissariat aux comptes, met à votre disposition une approche structurée et conforme aux normes marocaines.

Nos engagements – Création de la Société Anonyme(SA) en ligne 2026 :

📝Rédaction juridique sécurisée des statuts

⚙️Gestion complète des formalités administratives

⚖️Conseil juridique, fiscal et comptable intégré

💼Accompagnement des investisseurs marocains et étrangers

⏱️Respect strict des délais légaux

💻Création de société 100 % en ligne (2026)

📁Transmission digitale et sécurisée des pièces.

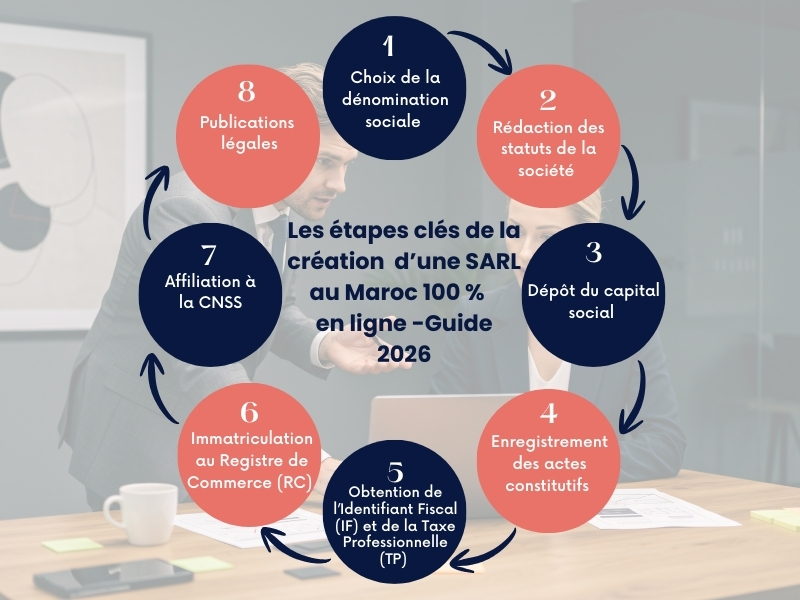
Les étapes clés de la création en ligne d’une SA à Agadir & Marrakech & Casablanca Maroc – 2026 :

Choix de la dénomination sociale :

La première étape consiste à obtenir le certificat négatif auprès de l’OMPIC, confirmant la disponibilité du nom commercial.

Domiciliation du siège social :

Le siège social peut être :

📍 Domicilié auprès d’un centre d’affairesreconnu :

🏢 Établi par bail professionnel.

Cette adresse doit impérativement figurer dans les statuts.

Rédaction des statuts de la société :

Les statuts, établis sous seing privé ou par acte notarié, précisent notamment : – Objet social – Capital social – Modalités de gestion – Pouvoirs du gérant – Durée de la société, etc.

👉Bonne pratique CHY : désigner le gérant par acte séparé afin de faciliter les évolutions futures.

Dépôt du capital social :

  • Blocage obligatoire du capital (Attestation de blocage auprès de la banque)
  • Minimum 300.000,00 DHS
  • Montant à transférer du compte en devises pour les non-résidents (société ou particuliers) pour avoir la traçabilité au niveau de l’Office des Changes.
  • Bulletins de souscription
  • Déclaration de souscription et de versement du capital.

Enregistrement des actes constitutifs :

Les documents sont enregistrés électroniquement auprès des services compétents.

Obtention de l’Identifiant Fiscal (IF) et de la Taxe Professionnelle (TP) :

Ces identifiants sont indispensables pour le démarrage légal de l’activité.

Immatriculation au Registre de Commerce (RC) :

Démarche effectuée auprès du Tribunal de Commerce d’Agadir(Marrakech ou Casablanca).

Affiliation à la CNSS :

L’affiliation est obligatoire, même en l’absence de salariés au démarrage.

Publications légales.

La constitution de la société doit être publiée :

  • Dans un Journal d’Annonces Légales (JAL)
  • Au Bulletin Officiel (BO).

Services complémentaires du Cabinet CHY à Agadir& Marrakech & Casablanca Maroc :

Créer une société n’est que la première étape. Le Cabinet EL HOUSNY YOUSSEF – CHY- vous accompagne dans la durée :

📊Tenue et supervision comptable

🧾Déclarations fiscales, sociales et juridiques

🔍Audit légal et contractuel

⚖️Conseil juridique et fiscal

🌍Assistance aux investisseurs étrangers, …

Pourquoi faire confiance au Cabinet EL HOUSNY YOUSSEF – CHY ?

👥 Cabinet dirigé par un Expert-Comptable et Commissaire aux Comptes

📍 Implantation locale forte à Agadir, Marrakech et Casablanca

📚 Maîtrise du droit des sociétés marocain et des normes professionnelles

🔐 Approche fondée sur la conformité, la transparence et la fiabilité financière.

Créer votre Société Anonyme (SA) à Agadir & Marrakech & Casablanca Maroc en ligne (2026) avec le Cabinet CHY :

Vous avez un projet de création d’entreprise ? Le Cabinet EL HOUSNY YOUSSEF -CHY- est votre partenaire de confiance pour structurer, sécuriser et développer votre activité au Maroc.

Conclusion – La SA, un outil juridique exigeant-

La Société Anonyme n’est pas une forme sociale de convenance.
Elle constitue un outil juridique de gouvernance, de transparence et de crédibilité financière, qui requiert une expertise juridique et comptable de haut niveau.

En confiant la création et le suivi de votre SA au Cabinet EL HOUSNY YOUSSEF – CHY, vous sécurisez votre projet dans le respect strict du droit des sociétés marocain et des meilleures pratiques professionnelles.

CHY – Cabinet EL HOUSNY YOUSSEF-
Expertise comptable • Audit • Conseil • Commissariat aux comptes
Read More

Création d’une société SARL à Agadir& Marrakech & Casablanca Maroc

Créer une SARL à Agadir & Marrakech & Casablanca Maroc en 2026, grâce à une procédure 100 % en ligne, représente une opportunité stratégique pour les entrepreneurs marocains et investisseurs étrangers souhaitant opérer dans un cadre juridique sécurisé, moderne et fiscalement attractif.

Le Cabinet EL HOUSNY YOUSSEF – CHY-, cabinet d’expertise comptable, d’audit et de conseil installé à Agadir – Maroc (qui intervient également sur les villes de Marrakech et Casablanca), vous accompagne à chaque étape de la création de votre société, avec rigueur, conformité et vision long terme.

Pourquoi choisir la SARL au Maroc ?

La Société à Responsabilité Limitée (SARL) est la forme juridique la plus utilisée au Maroc pour les activités commerciales, industrielles, immobilières et de services. Elle offre plusieurs avantages majeurs :

✅Responsabilité limitée des associés à leurs apports

✅Séparation claire entre patrimoine personnel et professionnel

✅Souplesse de fonctionnement et de gouvernance

✅Crédibilité accrue auprès des banques, partenaires et administrations

✅Capital social librement fixé

La SARL AU : entreprendre seul en toute sécurité :

Pour les entrepreneurs individuels, la SARL à Associé Unique (SARL AU) permet de créer une société sans partenaire tout en bénéficiant de la protection juridique de la SARL classique.

C’est une solution idéale pour :

Consultants – Professions libérales – Investisseurs individuels – Porteurs de projets en phase de lancement, …

Pourquoi créer votre société en ligne en 2026 avec le Cabinet EL HOUSNY YOUSSEF- CHY- ?

Le Cabinet CHY, reconnu à Agadir& Marrakech & Casablanca pour son expertise en expertise comptable, audit et commissariat aux comptes, met à votre disposition une approche structurée et conforme aux normes marocaines.

Nos engagements – Création de société en ligne 2026 :

📝Rédaction juridique sécurisée des statuts

⚙️Gestion complète des formalités administratives

⚖️Conseil juridique, fiscal et comptable intégré

💼Accompagnement des investisseurs marocains et étrangers

⏱️Respect strict des délais légaux

💻Création de société 100 % en ligne (2026)

📁Transmission digitale et sécurisée des pièces.


Les étapes clés de la création en ligne d’une SARL à Agadir & Marrakech & Casablanca Maroc – 2026 :

Choix de la dénomination sociale :

La première étape consiste à obtenir le certificat négatif auprès de l’OMPIC, confirmant la disponibilité du nom commercial.

Domiciliation du siège social :

Le siège social peut être :

📍 Domicilié auprès d’un centre d’affairesreconnu :

Notre partenaire : EXCELLENTIA BUSINESS CENTERcentre de domiciliation à AGADIR & MARRAKECH &CASABLANCA.

HTTPS://EXCELLENTIA-BUSINESSCENTER.MA

🏢 Établi par bail professionnel.

Cette adresse doit impérativement figurer dans les statuts.

Rédaction des statuts de la société :

Les statuts, établis sous seing privé ou par acte notarié, précisent notamment : – Objet social – Capital social – Modalités de gestion – Pouvoirs du gérant – Durée de la société, etc.

👉Bonne pratique CHY : désigner le gérant par acte séparé afin de faciliter les évolutions futures.

Dépôt du capital social :

  • Blocage obligatoire si le capital dépasse 100.000 MAD (Attestation de blocage auprès de la banque)
  • Recommandé en dessous de ce seuil pour renforcer la crédibilité financière.
  • Montant à transférer du compte en devises pour les non-résidents (société ou particuliers) pour avoir la traçabilité au niveau de l’Office des Changes.

Enregistrement des actes constitutifs :

Les documents sont enregistrés électroniquement auprès des services compétents.

Obtention de l’Identifiant Fiscal (IF) et de la Taxe Professionnelle (TP) :

Ces identifiants sont indispensables pour le démarrage légal de l’activité.

Immatriculation au Registre de Commerce (RC) :

Démarche effectuée auprès du Tribunal de Commerce d’Agadir(Marrakech ou Casablanca).

Affiliation à la CNSS :

L’affiliation est obligatoire, même en l’absence de salariés au démarrage.

Publications légales:

La constitution de la société doit être publiée :

  • Dans un Journal d’Annonces Légales (JAL)
  • Au Bulletin Officiel (BO).

Services complémentaires du Cabinet CHY à Agadir& Marrakech & Casablanca Maroc:

Créer une société n’est que la première étape. Le Cabinet EL HOUSNY YOUSSEF – CHY- vous accompagne dans la durée :

Pourquoi faire confiance au Cabinet EL HOUSNY YOUSSEF – CHY ?

Créer une société n’est que la première étape. Le Cabinet EL HOUSNY YOUSSEF – CHY- vous accompagne dans la durée :

📊Tenue et supervision comptable

🧾Déclarations fiscales, sociales et juridiques

🔍Audit légal et contractuel

⚖️Conseil juridique et fiscal

🌍Assistance aux investisseurs étrangers, … 

Pourquoi faire confiance au Cabinet EL HOUSNY YOUSSEF – CHY ?

👥 Cabinet dirigé par un Expert-Comptable et Commissaire aux Comptes

📍 Implantation locale forte à Agadir, Marrakech et Casablanca

📚 Maîtrise du droit des sociétés marocain et des normes professionnelles

🔐 Approche fondée sur la conformité, la transparence et la fiabilité financière.

Créer votre SARL à Agadir & Marrakech & Casablanca Marocen ligne (2026) avec le Cabinet CHY :

Vous avez un projet de création d’entreprise ? Le Cabinet EL HOUSNY YOUSSEF -CHY- est votre partenaire de confiance pour structurer, sécuriser et développer votre activité au Maroc.

Conclusion – Création de société en ligne 2026 :

La création d’une SARL à Agadir & Marrakech & Casablanca Maroc nécessite une parfaite maîtrise des aspects juridiques, fiscaux et comptables. En confiant votre projet au Cabinet EL HOUSNY YOUSSEF-CHY-, vous faites le choix d’un accompagnement professionnel, rigoureux et orienté performance durable.

CHY – Cabinet EL HOUSNY YOUSSEF-
Expertise comptable • Audit • Conseil • Commissariat aux comptes


Read More

🚨🚨Urgent – Alerte info – Airbnb et interdiction en copropriété :

🚨🚨Urgent – Alerte info – Airbnb et interdiction en copropriété :

La Cour de cassation renvoie le volet clef de la loi LE MEUR devant le conseil constitutionnel !!! (France)

La Cour de cassation a décidé de saisir le Conseil constitutionnel sur la validité de l’article 26 de la loi LE MEUR, qui autorise l’interdiction de la location meublée de courte durée en copropriété par un vote à majorité allégée.

🔍 Selon la Cour, ce dispositif est susceptible de porter une atteinte disproportionnée :

♦️ à la liberté d’entreprendre,
♦️ au droit de propriété,
♦️ et à la sécurité juridique des règlements de copropriété, de nature contractuelle.

⏳ Le Conseil constitutionnel dispose de 3 mois pour se prononcer.

🎯 Enjeux pratiques pour les experts-comptables et investisseurs :
sécurisation des business models en location meublée, analyse du risque réglementaire dans les opérations immobilières, impact potentiel sur la valorisation des actifs et les stratégies patrimoniales.

👉 Plus d’un million de copropriétaires sont concernés.

Une décision à suivre de très près dans les mois à venir.

Read More

Licenciement et absence pour la prière du vendredi : que dit la Cour de cassation ?

Licenciement et absence pour la prière du vendredi : que dit la Cour de cassation ?

Saviez-vous que l’absence d’un salarié pour accomplir la prière du vendredi ne constitue pas une faute grave ?

Selon l’article 61 du Code du travail, le licenciement sans indemnité n’est possible qu’en cas de faute grave. Mais qu’est-ce qu’une faute grave ?
👉 C’est un manquement sérieux qui rend impossible le maintien du contrat de travail.

La Cour de cassation marocaine a récemment confirmé, dans son arrêt n° 964 du 23 octobre 2018, que :

L’absence pour accomplir la prière du vendredi n’est pas responsable du préjudice subi par l’employeur,

L’organisation interne de l’entreprise permettait un relais par un autre salarié,

La responsabilité du dommage incombe donc à l’employeur et non au salarié,

La liberté de culte est protégée : accomplir une obligation religieuse ne peut être considéré comme une faute grave.

💡 En résumé : un salarié qui respecte ses obligations religieuses légitimes ne peut être licencié sans indemnité si son absence n’a pas causé de préjudice direct à l’entreprise.

➡️ Une décision qui rappelle l’importance de l’équilibre entre obligations professionnelles et libertés fondamentales.

Read More

Alerte – Obligations légales sur les délais de paiement pour les entreprises dépassant 2.000.000 DHS de CA (Loi 69-21) – Année 2026-

Alerte – Obligations légales sur les délais de paiement pour les entreprises dépassant 2.000.000 DHS de CA (Loi 69-21) – Année 2026-

Champ d’application :

Sont concernées toutes les entreprises commerciales réalisant un chiffre d’affaires annuel HT supérieur à 2 000 000 DHS.

Obligations selon le chiffre d’affaires :

CA ≥ 50 000 000 DHS  Déclaration trimestrielle obligatoire.Visa obligatoire du Commissaire aux comptes.
10 000 000 DHS< CA < 50 000 000 DHS  Déclaration trimestrielle (régime normal).Visa expert-comptable ou comptable agréé.
2 000 000 DHS ≤ CA ≤ 10 000 000 DHS  Assujetties depuis 01/01/2025.Déclaration annuelle unique pour l’exercice 2025 (A déposer avant le 1erAvril 2026).À partir de 2026 : déclaration trimestrielle comme toutes les entreprises du champ.
CA < 2 000 000 DHSNon concernées par la déclaration.

Rythme et dates de déclaration (à partir de Janvier 2026) :

  • T1 : Avant 30 avril N
  • T2 : Avant 31 juillet N
  • T3 : Avant 31 octobre N
  • T4 : Avant 30 janvier N+1

Règles de paiement :

  • Délai légal : 60 jours (120 jours si accord contractuel).
  • Point de départ : date d’émission de la facture (autres cas prévus par la loi).
  • Déclaration obligatoire même en cas d’absence d’impayés.

Pénalités en cas de retard :

  • Taux directeur BAM après 1 mois de retard.
  • + 0.85% par mois ou fraction de mois sur le montant TTC.

Sanctions en cas de non-déclaration :

Amendes selon le CA (de 5 000 à 250 000 DHS).

Read More

Jugement du Tribunal Administratif de Rabat – Taxes d’Habitation et de Services Communaux (02/12/2025)

Jugement du Tribunal Administratif de Rabat – Taxes d’Habitation et de Services Communaux (02/12/2025)

Le Tribunal administratif de Rabat a rendu, le 2 décembre 2025, un jugement définitif dans une affaire relative au recours introduit contre les impositions au titre de la taxe d’habitation et de la taxe de services communaux.

Décision du Tribunal :

La juridiction a :

  • Annulé les impositions contestées pour les années 2011 à 2024 ;
  • Déclaré prescrit le droit de recouvrement du comptable public pour les années 2011 à 2021,
  • Avec toutes les conséquences juridiques qui en découlent.

Fondement du Jugement :

Le Tribunal a retenu la nullité de la procédure d’émission des taxes en raison de :

  • La non-tenue de la Commission de recensement,
  • Etape préalable obligatoire et substantielle pour l’établissement de l’assiette fiscale.

Portée de la Décision :

Cette décision, inédite tant par son fondement que par sa portée, pourrait avoir un impact significatif sur les recettes des collectivités territoriales.

Rôle de la Commission de Recensement (Article 149 – Loi 47-06) :

La Commission de recensement fiscal — également appelée commission locale de recensement et d’évaluation fiscale — est chargée notamment de :

  • Recenser et mettre à jour l’assiette fiscale,
  • Evaluer la valeur locative ou immobilière,
  • Contrôler les opérations de vérification fiscale,
  • Assurer la coordination entre la commune et l’administration fiscale.

Elle constitue un élément essentiel pour garantir l’équité fiscale et optimiser les ressources locales.

Read More

Siège social non mis à jour : la notification reste valable

Siège social non mis à jour : la notification reste valable

Arrêt n°115 du 10 février 2022 – Dossier commercial n°1344/3/2/2019

La Cour de cassation a rendu une décision importante concernant la régularité des notifications adressées aux sociétés ayant changé d’adresse sans mettre à jour leur inscription au Registre de commerce.

Dans son arrêt n°115 du 10 février 2022, la Haute juridiction confirme un principe fondamental :
– La notification envoyée au siège social déclaré au Registre de commerce est pleinement valide, même si la société ne s’y trouve plus, dès lors que les formalités légales de signification ont été respectées.

Ce que dit la Cour

La Cour constate que la société concernée avait quitté son siège sans modifier son enregistrement au RC. Malgré cette absence de mise à jour, les mesures de notification entreprises étaient conformes aux dispositions de l’article 39 du Code de procédure civile :

  • l’huissier s’est présenté à l’adresse officielle figurant au RC ;
  • un courrier recommandé avec accusé de réception a été envoyé ;
  • l’impossibilité de notifier a entraîné la désignation d’un curateur, chargé d’effectuer les recherches administratives obligatoires.

La Cour considère que toutes les diligences prévues par la loi ont été accomplies, rendant la notification régulière.

⚠️ Un principe clair : nul ne peut se prévaloir de sa propre négligence.

En ne déclarant pas son changement de siège social, la société a créé elle-même la situation de non-réception.
Pour la Cour, elle ne peut donc pas s’en servir pour contester la validité de la procédure.

– L’entreprise ne peut invoquer sa propre faute pour écarter une notification conforme au droit.

– Une décision dans un contexte d’évolution législative :

Le projet de réforme du Code de procédure civile prévoit la suppression du curateur, une mesure destinée à :

  • accélérer les procédures,
  • simplifier les formalités,
  • réduire les manœuvres dilatoires,
  • renforcer la responsabilité des entreprises dans la tenue à jour de leurs informations légales.

Cette jurisprudence s’inscrit donc dans une dynamique plus globale de rationalisation des échanges judiciaires.

– À retenir absolument

  • La mise à jour du siège social au Registre de commerce est une obligation légale.
  • Une notification envoyée à l’adresse déclarée reste valide, même si la société a déménagé sans le déclarer.
  • Le respect par l’huissier des démarches prévues par l’article 39 suffit à rendre la signification régulière.
  • Une société ne peut bloquer une procédure en raison de sa propre omission.
Read More

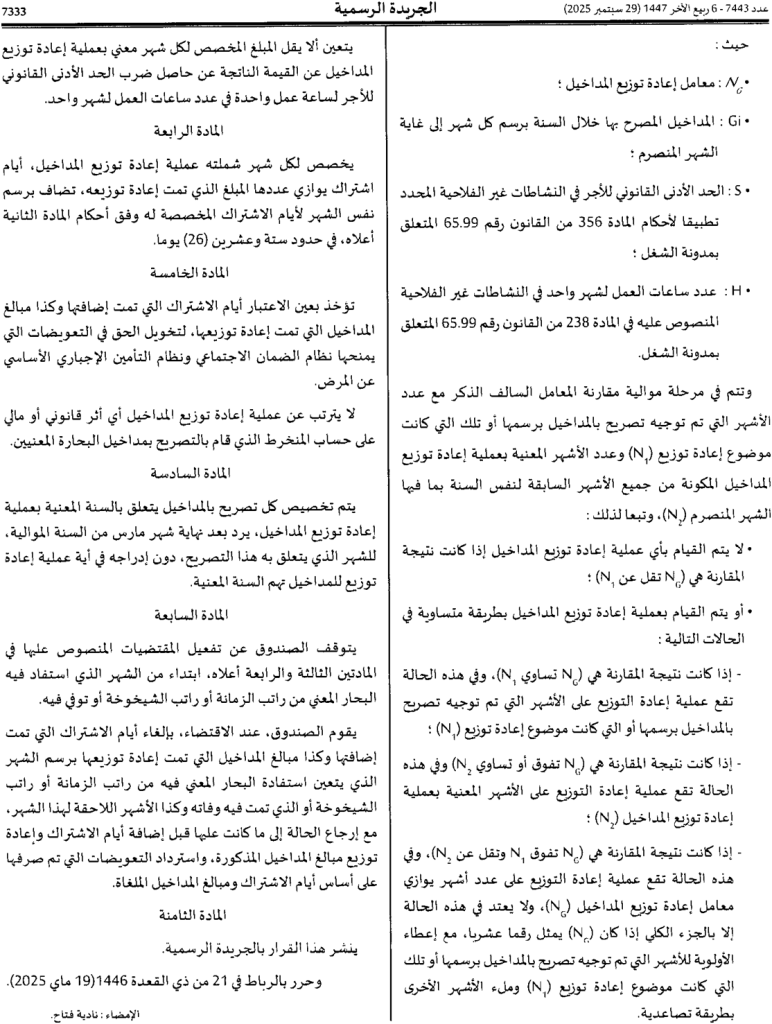
Arrêté n° 1315-25, fixant les modalités de calcul des jours de cotisation au titre du régime de sécurité sociale, ainsi que les modalités de lissage des revenus des marins pêcheurs à la part

Arrêté n° 1315-25, fixant les modalités de calcul des jours de cotisation au titre du régime de sécurité sociale, ainsi que les modalités de lissage des revenus des marins pêcheurs à la part .

Read More

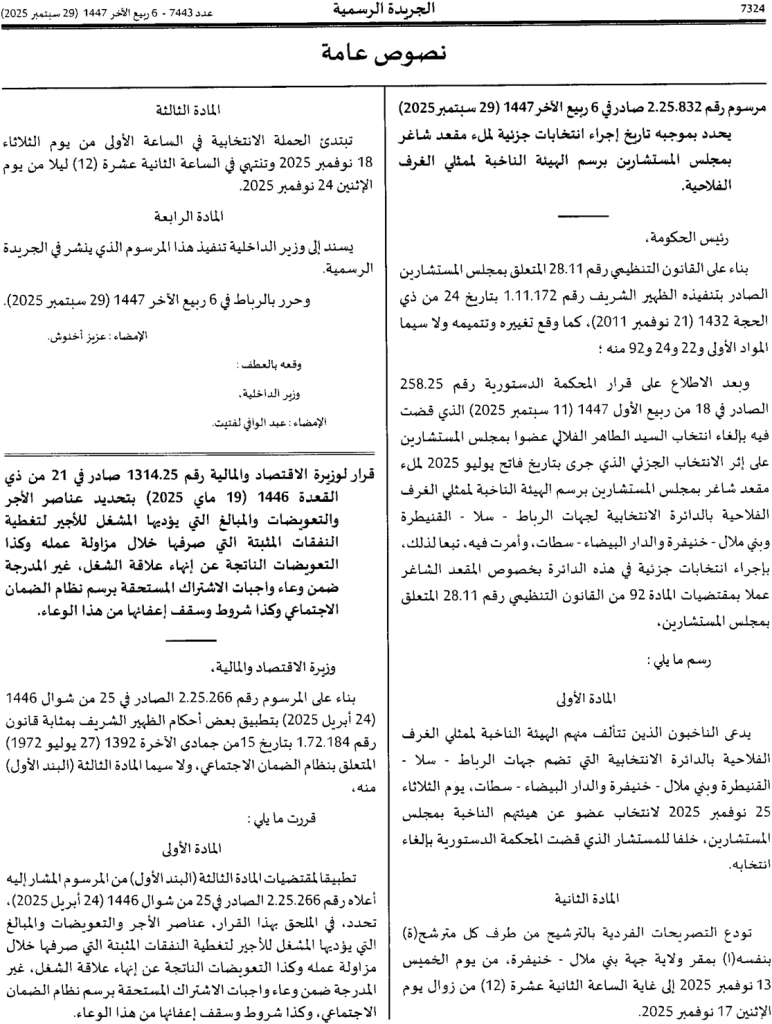
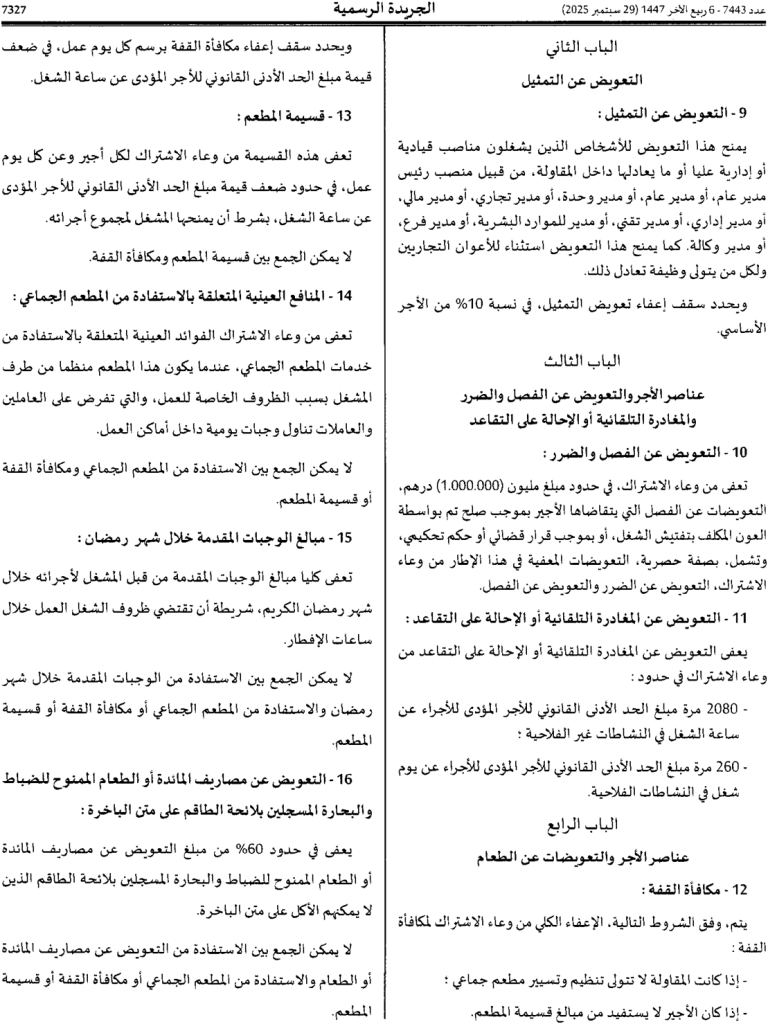
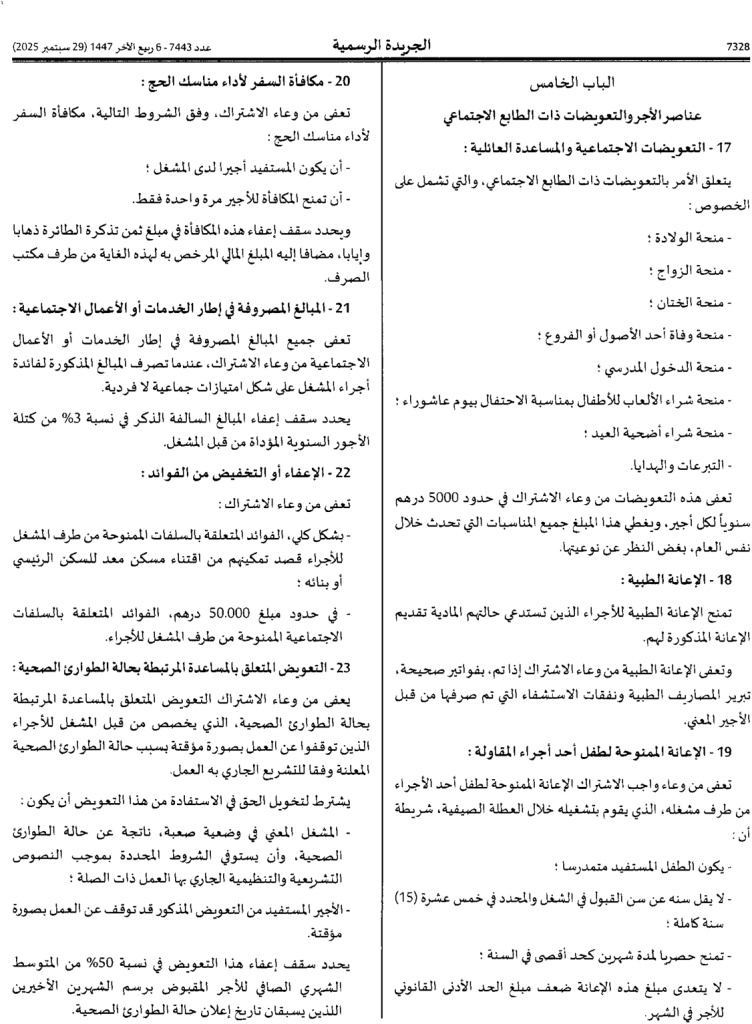
Arrêté n° 1314-25, fixant les éléments du salaire, les indemnités et montants servis par l’employeur exclus de l’assiette des cotisations CNSS, ainsi que les conditions et plafonds de leurs exonérations

Arrêté n° 1314-25, fixant les éléments du salaire, les indemnités et montants servis par l’employeur exclus de l’assiette des cotisations CNSS, ainsi que les conditions et plafonds de leurs exonérations

Read More

Clarification des moyens de paiement admis  au plan fiscal Circulaire DGI

Clarification des moyens de paiement admis  au plan fiscal Circulaire DGI 2017

La présente note a pour objet de clarifier et d’uniformiser les modalités d’application des sanctions pour infraction aux dispositions relatives au règlement des transactions prévues par l’article 193 au code général des impôts  (C.G.I).

Il est rappelé au préalable, que pour inciter à la transparence  dans les transactions commerciales et veiller sur l’exigence de traçabilité des paiements effectués entre les professionnels ou entre les professionnels et les particuliers, une obligation a été instituée pour les vendeurs ou les prestataires de services pour se faire payer par l’un des moyens fixés par l’article 193 susvisé, lorsque le montant de la transaction est égal ou supérieur à vingt mille (20 000) dirhams.

Les moyens de règlement visé à l’article 193 précitée sont :

  • Les chèques barrés non endossables
  • Les effets de commerce
  • Les moyens magnétiques de paiement
  • Les virements bancaires
  • Les procédés électroniques de paiement
  • Et la compensation avec une créance à l’égard d’une même personne.

Les infractions à cette obligation, donnent lieu à application à l’entreprise venderesse ou prestataire de services, vérifiée, d’une amende de 6% du montant de la transaction effectuée.

Toutefois, eu égard à certaines situations spécifiques et afin de pallier à des difficultés résultant d’incidents de paiement ou à des contraintes relatives à des transactions effectuées avec des particuliers non soumis à l’obligation de tenir un compte bancaire en vertu de la réglementation en vigueur, des exceptions sont admises pour certains règlements effectués en espèce, sous certaines conditions.

Ainsi, la doctrine fiscale permet d’effectuer le règlement en espèces dans les cas suivants :

1-le retour du chèque ou de l’effet impayé :

Dans ce cas, le vendeur ou  le prestataire de services peut se faire payer en espèces, sous réserve de conserver tout document, attestation ou avis bancaire justifiant le retour impayé, du chèque ou de l’effet.

2-les personnes interdites de chéquier :

Le règlement de la facture peut se faire, dans ce cas, par virement bancaire au profit du fournisseur.

3-le cas de clôture de compte (professionnels) ou le cas de défaut de tenue de compte bancaire (particuliers) :

Il est également admis, au sens de l’article 193 du CGI que, le client puisse procéder au versement comportant :

-l’identité de la personne physique versante ;

-Le numéro de la carte nationale d’identité (CNI) ;

-l’identité du fournisseur ;

-Le numéro de la facture, du bon de livraison ou tout document en tentant lieu et se rapportant à l’opération objet du versement.

A cet effet, les  conditions de traçabilité suivantes d doivent être observées :

-la conservation par le fournisseur de tout document, attestation, avis bancaire ou pièce justifiant le versement en espèce dans son compte bancaire ; -la facture doit être l’exact reflet de la tractation commerciale et en parfaite cohérence avec les mentions protées sur l’avis bancaire constant le versement en espèces.


Read More