Category: Fiscalité

La DGI clarifie le traitement des actes établis en France présentés à la conservation foncière au Maroc

La Direction Générale des Impôts a apporté, dans une réponse datée du 25 mai 2026, des éclaircissements importants concernant l'application de l'article 139-I du Code Général des Impôts marocain aux actes établis en France et présentés ensuite au Maroc, notamment à la conservation foncière.

Cette clarification intéresse les praticiens du chiffre et du droit, les contribuables concernés par des actes transfrontaliers, les Marocains résidant à l'étranger et les investisseurs dont les actes établis en France doivent produire effet au Maroc.

Le sujet porte principalement sur la preuve du paiement des droits en France, l'imputation éventuelle de ces droits au Maroc, l'application des pénalités en cas de paiement tardif des droits complémentaires marocains et la délivrance de l'attestation d'enregistrement exigée pour la conservation foncière.

Ce que confirme la réponse DGI

  • Les droits acquittés en France peuvent être justifiés au Maroc par tout moyen de preuve, notamment une quittance ou une attestation.
  • Lorsque la convention fiscale le permet, le contribuable peut demander l'imputation des droits payés en France sur les droits dus au Maroc auprès du bureau d'enregistrement compétent.
  • Le paiement tardif de droits complémentaires au Maroc peut entraîner des pénalités et majorations, même si l'acte a déjà été enregistré à l'étranger.
  • Une remise ou modération des pénalités peut être demandée selon les circonstances, conformément à l'article 236-2 du CGI.
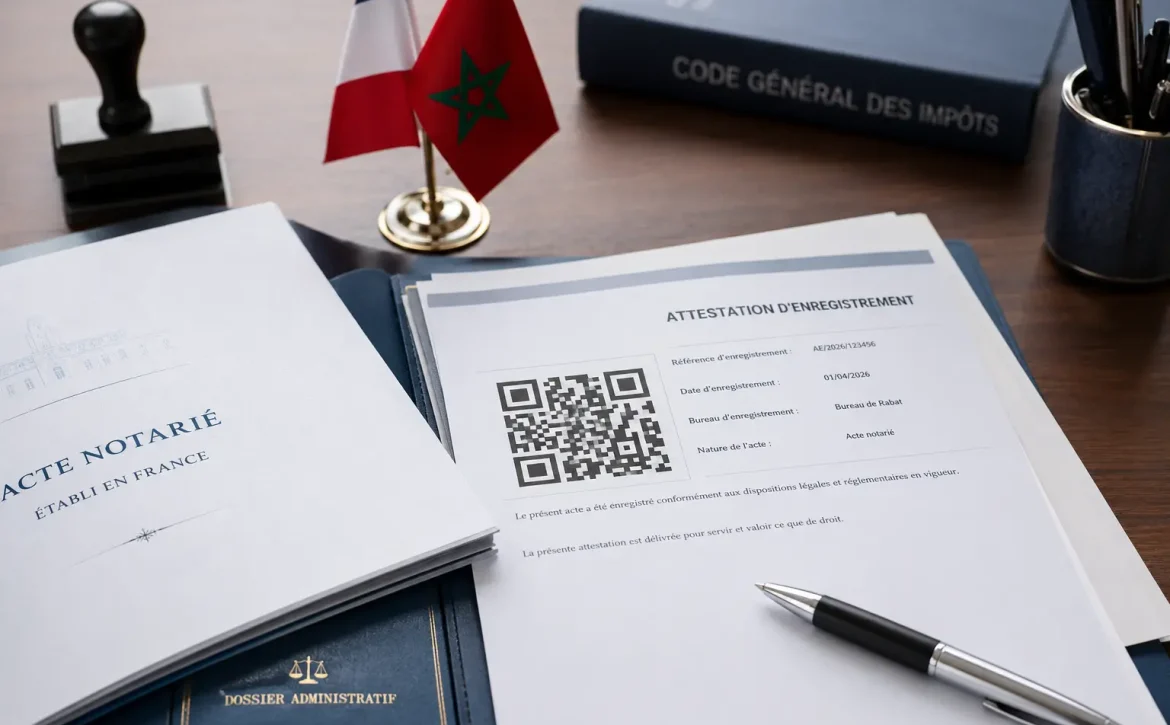
  • L'attestation d'enregistrement prévue à l'article 139-I concerne les actes présentés à la conservation foncière, qu'ils soient enregistrés électroniquement ou directement auprès du bureau compétent.
  • L'attestation comporte normalement un QR Code. À défaut de QR Code pour une attestation délivrée directement par un bureau d'enregistrement, le cachet de l'administration fait foi.

Contexte de la clarification DGI

La question posée à la DGI portait sur l'application de l'article 139-I du CGI marocain aux actes établis en France, puis présentés au Maroc pour l'immatriculation ou l'inscription sur les livres fonciers.

L'article 139-I impose que certains actes visés par l'article 127-I du CGI soient préalablement enregistrés avant d'être acceptés par le Conservateur de la Propriété Foncière.

La difficulté pratique concerne les actes déjà établis ou enregistrés en France : faut-il accomplir une formalité au Maroc, les droits déjà payés en France peuvent-ils être imputés, quels justificatifs produire et quelles conséquences en cas de paiement tardif des droits complémentaires marocains ?

Question soumise à l'administration

La demande adressée à la DGI sollicitait des éclaircissements sur les points suivants :

  1. Les documents à produire auprès des services marocains de l'enregistrement et du timbre pour justifier le paiement des droits acquittés en France.
  2. Les modalités d'imputation au Maroc des droits déjà acquittés en France.
  3. Les pénalités ou majorations applicables lorsque des droits complémentaires sont acquittés au-delà des délais légaux marocains.
  4. La justification de l'exonération des droits de timbre applicable aux actes établis en France.
  5. Les conditions de délivrance de l'attestation d'enregistrement prévue à l'article 139-I du CGI, en vue de sa présentation au Conservateur de la propriété foncière.

Réponse DGI — retranscription

Objet

Éclaircissement sur l'application de l'article 139-I du CGI marocain aux actes établis en France

Référence

Lettre en date du 01/04/2026

Par lettre citée en référence, les dispositions de l'article 139-I du Code Général des Impôts marocain (CGI), tel que modifié par la loi de finances de l'année 2024, ont été rappelées. Ces dispositions prévoient que les actes énumérés à l'article 127-I du même code ne peuvent être acceptés par le Conservateur de la Propriété Foncière, pour l'immatriculation ou l'inscription sur les livres fonciers, que s'ils ont été préalablement enregistrés et accompagnés d'une attestation d'enregistrement délivrée selon le modèle établi par l'administration.

La demande rappelait également que la convention fiscale franco-marocaine du 29 mai 1970, visant à éliminer les doubles impositions et à établir des règles d'assistance administrative mutuelle en matière fiscale, stipule dans son article 26.1 que les actes établis dans l'un des États contractants et présentés dans l'autre sont soumis aux droits d'enregistrement et de timbre applicables dans ce dernier État, conformément à sa législation interne. Le cas échéant, les droits d'enregistrement perçus dans le premier État peuvent être imputés sur les droits dus dans l'autre État. De plus, l'article 27 de ladite convention affranchit les actes des droits de timbre lorsqu'ils ont été effectivement réglés ou lorsqu'ils en sont légalement exonérés dans l'État où l'acte a été établi.

Dans ce contexte, des éclaircissements étaient sollicités quant aux modalités d'application des dispositions de l'article 139-I du CGI aux actes émanant de pays liés au Maroc par une convention de non double imposition.

Documents à produire pour justifier le paiement des droits acquittés en France

La justification du paiement des droits acquittés en France, pour bénéficier d'une éventuelle imputation au Maroc, peut s'opérer par tous moyens de preuve dont dispose le contribuable, notamment une quittance ou une attestation.

Modalités d'imputation au Maroc des droits acquittés en France

Eu égard à la suprématie des règles des conventions internationales sur le droit interne, lorsque la convention de non double imposition permet l'imputation des droits acquittés dans un État sur les droits dus dans l'autre État, le contribuable peut demander le bénéfice de ce droit d'imputation auprès du Bureau d'enregistrement compétent.

Pénalités ou majorations en cas de paiement tardif des droits complémentaires

Le paiement des droits complémentaires au-delà des délais prévus par l'article 128 du CGI entraîne l'application des pénalités et majorations correspondantes, indépendamment de la date de l'accomplissement de la formalité de l'enregistrement à l'étranger.

Toutefois, il peut être accordé, à la demande du contribuable et au vu des circonstances invoquées, remise ou modération des majorations, amendes et pénalités prévues par la législation en vigueur, conformément aux dispositions de l'article 236-2 du CGI.

Justification de l'exonération des droits de timbre applicable aux actes établis en France

La justification de l'exonération des droits de timbre en France peut également s'opérer par tous moyens de preuve dont dispose le contribuable, notamment une attestation ou une mention sur l'acte.

Délivrance de l'attestation d'enregistrement prévue à l'article 139-I

Afin de faciliter le contrôle de l'accomplissement de la formalité de l'enregistrement pour les actes présentés à la conservation foncière, la LF 2025 a complété les dispositions de l'article 139-I du CGI pour instituer l'obligation d'accompagner les actes présentés aux conservateurs de la propriété foncière d'une attestation d'enregistrement délivrée selon un modèle établi par l'administration.

Cette attestation permet de s'assurer de l'accomplissement de la formalité d'enregistrement et du paiement des droits correspondants.

L'attestation concerne tous les actes et écrits présentés à la conservation foncière, qu'ils soient enregistrés par voie électronique ou enregistrés auprès du bureau de l'enregistrement compétent.

L'attestation d'enregistrement comporte un code à réponse rapide, ou QR Code, permettant de vérifier l'authenticité de l'attestation et de visualiser les informations relatives à la formalité de l'enregistrement.

Toutefois, si l'attestation d'enregistrement des actes enregistrés directement auprès des bureaux de l'enregistrement ne comporte pas un QR Code, le cachet de l'administration fait foi.

Analyse pratique

1. Les actes établis en France doivent être examinés au regard du CGI marocain

La réponse DGI confirme que le fait qu'un acte soit établi en France ne dispense pas automatiquement de l'application des règles marocaines lorsque cet acte est présenté au Maroc, notamment devant la conservation foncière.

En pratique, un acte étranger peut donc nécessiter une formalité auprès des services marocains de l'enregistrement lorsqu'il est utilisé pour une inscription foncière ou une opération portant sur un bien situé au Maroc.

2. Les droits payés en France peuvent être pris en compte

La DGI admet que le contribuable puisse demander l'imputation des droits acquittés en France lorsque la convention fiscale applicable le permet.

Cette imputation n'est pas automatique. Elle doit être demandée auprès du Bureau d'enregistrement compétent et justifiée par des pièces probantes.

Les justificatifs peuvent notamment comprendre :

  • une quittance de paiement ;
  • une attestation fiscale ;
  • une mention portée sur l'acte ;
  • tout document permettant d'établir le paiement effectif des droits en France.

3. Les délais marocains restent déterminants pour les pénalités

La réponse DGI précise que l'enregistrement réalisé à l'étranger ne neutralise pas les délais prévus par le CGI marocain.

Lorsque des droits complémentaires sont dus au Maroc et qu'ils sont payés après les délais légaux marocains, les pénalités et majorations peuvent s'appliquer.

Une remise ou une modération des sanctions peut toutefois être sollicitée selon les circonstances du dossier, sur le fondement de l'article 236-2 du CGI.

4. L'exonération des droits de timbre en France doit être justifiée

Lorsque l'acte établi en France est exonéré de droits de timbre, cette exonération peut être justifiée au Maroc par tout moyen de preuve.

La DGI cite notamment l'attestation, la mention sur l'acte ou tout document permettant de démontrer que l'acte a effectivement été exonéré en France.

5. L'attestation d'enregistrement devient un document clé pour la conservation foncière

La réponse DGI insiste sur l'importance de l'attestation d'enregistrement prévue par l'article 139-I du CGI.

Cette attestation permet au Conservateur de la propriété foncière de vérifier que la formalité d'enregistrement a été accomplie et que les droits correspondants ont été payés.

Elle concerne tous les actes et écrits présentés à la conservation foncière, qu'ils soient enregistrés :

  • par voie électronique ;
  • ou directement auprès du bureau d'enregistrement compétent.

Lorsque l'attestation comporte un QR Code, celui-ci permet de vérifier l'authenticité du document et de visualiser les informations relatives à l'enregistrement. Lorsque l'attestation délivrée directement par un bureau d'enregistrement ne comporte pas de QR Code, le cachet de l'administration fait foi.

Points de vigilance pour les contribuables et les professionnels

Avant de présenter au Maroc un acte établi en France, il convient de vérifier les points suivants :

  1. Si l'acte entre dans le champ des actes soumis obligatoirement à l'enregistrement au Maroc.
  2. Si l'acte est destiné à être présenté à la conservation foncière.
  3. Si des droits ont déjà été payés en France.
  4. Si ces droits peuvent être imputés au Maroc en application de la convention fiscale.
  5. Si des droits complémentaires restent dus au Maroc.
  6. Si les délais marocains d'enregistrement sont respectés.
  7. Si l'attestation d'enregistrement exigée par l'article 139-I est disponible.
  8. Si l'attestation comporte un QR Code ou, à défaut, le cachet de l'administration.

Questions fréquentes

L'article 139-I du CGI s'applique-t-il aux actes établis en France ?
Oui, lorsque l'acte est présenté au Maroc, notamment à la conservation foncière, il doit être examiné au regard des obligations prévues par le CGI marocain, en particulier lorsqu'il fait partie des actes visés par l'article 127-I.
Quels documents produire pour prouver le paiement des droits en France ?
La DGI précise que la justification peut être faite par tout moyen de preuve dont dispose le contribuable, notamment une quittance ou une attestation.
Les droits d'enregistrement payés en France peuvent-ils être imputés au Maroc ?
Oui, lorsque la convention fiscale applicable le permet. Le contribuable peut demander l'imputation auprès du bureau d'enregistrement compétent.
Des pénalités peuvent-elles s'appliquer si les droits marocains sont payés en retard ?
Oui. Le paiement des droits complémentaires au-delà des délais prévus par l'article 128 du CGI entraîne l'application des pénalités et majorations correspondantes. Une demande de remise ou modération peut toutefois être présentée selon les circonstances.
L'attestation d'enregistrement doit-elle obligatoirement comporter un QR Code ?
L'attestation comporte normalement un QR Code permettant de vérifier son authenticité. Toutefois, pour les actes enregistrés directement auprès des bureaux de l'enregistrement, si l'attestation ne comporte pas de QR Code, le cachet de l'administration fait foi.

La réponse de la DGI du 25 mai 2026 apporte une clarification importante sur l'application de l'article 139-I du CGI aux actes établis en France et utilisés au Maroc.

Elle confirme que les contribuables peuvent justifier les droits acquittés en France par tout moyen de preuve, demander l'imputation des droits lorsque la convention fiscale le permet et obtenir l'attestation d'enregistrement nécessaire à la présentation de l'acte auprès de la conservation foncière.

Cette clarification renforce l'importance d'une préparation rigoureuse du dossier fiscal et documentaire avant toute présentation d'un acte étranger aux administrations marocaines.

Ce contenu est publié à titre d'information générale, sans visée publicitaire et sans démarchage. Il ne constitue pas une consultation individualisée. Les situations particulières doivent être examinées au regard des textes applicables et des pièces du dossier.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

Procurations immobilières au Maroc :entrée en vigueur du registre des droits réels le 1er juin 2026

Le Maroc franchit une nouvelle étape dans la sécurisation des transactions immobilières. Selon le communiqué officiel du Ministère de la Justice, le registre des procurations officielles liées aux droits réels entre en application effective à compter du 1er juin 2026, avec réception des demandes d'inscription devant les tribunaux de première instance à l'échelle nationale.

Cette mesure concerne les procurations qui donnent pouvoir d'agir sur un immeuble ou sur un droit réel immobilier : transfert de propriété, constitution, transmission, modification ou extinction d'un droit réel. La loi n° 31-18 prévoit que ce mandat ne produit ses effets juridiques qu'à partir de son inscription au registre compétent.

Important : cet article est une information générale. Pour un dossier concret, il faut vérifier les modalités pratiques auprès du greffe compétent ou auprès du professionnel qui rédige l'acte.

Ce qui change à partir du 1er juin 2026

À partir de cette date, les demandes d'inscription des procurations officielles liées aux droits réels peuvent être déposées auprès des greffes des tribunaux de première instance. Le Ministère de la Justice présente cette entrée en vigueur comme une mesure destinée à renforcer la sécurité juridique et contractuelle dans les opérations portant sur des droits réels.

  • Le registre local est tenu par les greffes des tribunaux de première instance, sur support électronique.
  • Le registre comprend un registre chronologique et un registre analytique, selon les modalités fixées par le décret n° 2.23.101.
  • Les inscriptions locales alimentent un registre national électronique des procurations.
  • Les modèles de demandes, certificats, copies et extraits sont fixés par l'arrêté du ministre de la Justice n° 381.25.

Le décret n° 2.23.101 précise que le registre est organisé et tenu électroniquement par les greffes des tribunaux de première instance, tandis que l'arrêté n° 381.25 fixe notamment les modèles de demandes, de récépissés, de certificats et d'extraits.

Quelles procurations sont concernées ?

Sont visées les procurations relatives aux actes portant sur des droits réels immobiliers. Il peut s'agir, par exemple, d'une procuration donnée pour vendre un immeuble, transférer la propriété, créer ou modifier un droit réel, ou intervenir dans une opération immobilière relevant du Code des droits réels.

L'article 4 du Code des droits réels impose un formalisme renforcé pour les actes relatifs au transfert de propriété ou à la création, transmission, modification ou extinction des droits réels, y compris les promesses de vente immobilière et les procurations spéciales qui s'y rattachent.

En pratique, il faut donc distinguer une procuration ordinaire d'une procuration qui permet de réaliser une opération immobilière ou d'agir sur un droit réel. C'est cette seconde catégorie qui doit être traitée avec une vigilance particulière.

Qui doit demander l'inscription au registre ?

Le décret n° 2.23.101 prévoit que les demandes d'inscription, de modification ou d'annulation sont présentées au greffe du tribunal de première instance compétent par le rédacteur de la procuration, selon les modèles réglementaires.

La demande doit être datée et signée, et elle doit être accompagnée d'un original ou d'une copie de la procuration. Le greffe remet ensuite un récépissé de dépôt indiquant notamment l'identité et la qualité du demandeur, la date du dépôt et l'objet de la demande.

Pour les professionnels du droit et les parties à une opération immobilière, cette étape devient un point de contrôle essentiel avant toute signature ou exécution d'un acte fondé sur une procuration.

Où se fait l'inscription ?

L'inscription se fait auprès du greffe du tribunal de première instance compétent. Pour les procurations établies à l'étranger, la loi n° 31-18 prévoit que le mandat authentique est inscrit auprès du tribunal mentionné dans l'acte. À défaut de mention, l'inscription est effectuée auprès du tribunal de première instance de Rabat ou du tribunal du lieu où se trouve l'immeuble.

Cette précision est importante pour les Marocains résidant à l'étranger et pour les opérations immobilières impliquant des procurations établies hors du territoire national. Avant d'utiliser une procuration étrangère ou consulaire, il est recommandé de vérifier le tribunal compétent et les pièces demandées par le greffe.

Quelles sont les principales formalités ?

  1. Rédiger ou faire établir la procuration dans la forme requise pour l'opération immobilière concernée.
  2. Préparer la demande d'inscription selon le modèle réglementaire applicable.
  3. Déposer la demande au greffe du tribunal de première instance compétent avec l'original ou une copie de la procuration.
  4. Obtenir un récépissé de dépôt mentionnant l'identité et la qualité du demandeur, la date du dépôt et l'objet de la demande.
  5. Récupérer le certificat d'inscription lorsque le greffe a vérifié la demande.

Le décret prévoit que le greffe vérifie l'identité et la qualité du rédacteur de la procuration ainsi que la concordance entre les données figurant dans la demande et celles de la procuration. Le certificat d'inscription est délivré dans un délai de trois jours à compter de la présentation de la demande.

Quels effets juridiques en cas d'absence d'inscription ?

La règle centrale est claire : le mandat portant sur le transfert de propriété d'un immeuble ou sur un autre droit réel ne produit ses effets juridiques qu'à compter de la date de son inscription au registre. Les modifications ou la révocation du mandat ne sont opposables aux tiers qu'à partir de leur inscription.

Autrement dit, une opération immobilière réalisée sur la base d'une procuration non inscrite peut présenter un risque juridique important. Avant de signer, vendre, acheter ou modifier un droit réel à l'aide d'une procuration, il faut donc vérifier l'existence de l'inscription et conserver la preuve délivrée par le greffe.

Pourquoi cette réforme est importante pour la sécurité foncière

Les transactions immobilières fondées sur des procurations exigent une traçabilité solide. Le registre permet d'identifier les procurations liées aux droits réels, de suivre leurs modifications ou annulations, et de centraliser l'information dans un registre national électronique.

Le Ministère de la Justice indique que cette mesure s'inscrit dans :

  • La modernisation de la justice et le développement des services ;
  • Le renforcement de la sécurité juridique et contractuelle ;
  • La protection des droits des personnes intervenant dans les actes portant sur des droits réels.

Conseils pratiques avant d'utiliser une procuration immobilière

  • Demander au rédacteur de l'acte si la procuration est concernée par le registre des droits réels.
  • Ne pas se contenter d'une copie de procuration : demander le récépissé ou le certificat d'inscription lorsque l'acte entre dans le champ du registre.
  • Pour une procuration établie à l'étranger, vérifier le tribunal compétent indiqué dans l'acte ou, à défaut, les règles prévues par la loi.
  • Conserver le numéro d'inscription et les certificats délivrés par le greffe.
  • En cas de modification ou de révocation de la procuration, vérifier que cette modification ou révocation a également été inscrite.

FAQ – Registre des procurations immobilières au Maroc

Le registre est-il déjà applicable ?

Oui. D'après le communiqué officiel du Ministère de la Justice, l'entrée en application effective du registre est fixée au 1er juin 2026.

Toutes les procurations sont-elles concernées ?

Non. Le registre vise les procurations relatives aux droits réels immobiliers, notamment celles qui portent sur le transfert de propriété ou sur la création, transmission, modification ou extinction d'un droit réel.

Qui dépose la demande d'inscription ?

Le décret n° 2.23.101 prévoit que la demande est présentée par le rédacteur de la procuration au greffe du tribunal de première instance compétent.

Que se passe-t-il si la procuration n'est pas inscrite ?

La loi n° 31-18 prévoit que le mandat visé ne produit ses effets juridiques qu'à compter de son inscription au registre.

Comment traiter une procuration établie à l'étranger ?

La loi prévoit l'inscription auprès du tribunal mentionné dans l'acte. À défaut de mention, l'inscription se fait auprès du tribunal de première instance de Rabat ou du lieu où se trouve l'immeuble.

Un certificat d'inscription est-il délivré ?

Oui. Le décret prévoit la délivrance d'un certificat d'inscription après vérification par le greffe. Les modèles sont fixés par l'arrêté n° 381.25.

Conclusion

L'entrée en vigueur du registre des procurations liées aux droits réels marque un changement majeur pour les opérations immobilières au Maroc. À compter du 1er juin 2026, la vérification de l'inscription d'une procuration devient une étape indispensable pour sécuriser une vente, une modification de droit réel ou toute opération immobilière réalisée par mandataire.

Avant toute opération, les parties doivent s'assurer que la procuration respecte la forme exigée, qu'elle est inscrite au registre compétent et que les preuves d'inscription sont conservées dans le dossier.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

Expert-comptable et commissaire aux comptes : deux métiers complémentaires

Beaucoup de dirigeants ont déjà eu cette impression : lorsqu'une société travaille avec un expert-comptable et un commissaire aux comptes, elle paierait deux professionnels pour regarder les mêmes chiffres. Cette perception est compréhensible. Les deux parlent de bilan, de compte de résultat, de stocks, de chiffre d'affaires, de provisions, de créances clients et de comptes annuels. Pourtant, en pratique, ils n'exercent pas le même métier.

L'expert-comptable accompagne l'entreprise dans la production et la fiabilisation quotidienne de son information comptable. Le commissaire aux comptes, lui, intervient avec un regard extérieur et indépendant pour confronter les comptes à la réalité économique, juridique et financière de l'entreprise.

En une phrase L'expert-comptable construit les comptes avec l'entreprise ; le commissaire aux comptes les challenge.
EXPERT-COMPTABLE & CAC EXPERT-COMPTABLE : Production et conseil au quotidien CAC : Un regard externe sur votre business Tenue comptable Paie & DSN Déclarations fiscales Prévisions Optimisation Gestion de trésorerie Accompagnement RH Détection des risques opérationnels Prévention des difficultés Sécurisation du contrôle interne Diagnostic fraude Sécurisation de l'environnement juridique et fiscal Certification légale des comptes Comptes annuels : L'expert-comptable les prépare, le CAC les challenge Missions communes : Conseil stratégique Conformité légale Fiabilité des données Expert-Comptable CAC Missions communes

Deux postures différentes face aux mêmes chiffres

L'expert-comptable est le partenaire de proximité du dirigeant. Il peut tenir, surveiller, arrêter, réviser et apprécier la comptabilité, mais aussi accompagner l'entreprise sur la paie, les déclarations fiscales, les outils de gestion, l'aide au financement ou encore l'organisation administrative. L'Ordre des experts-comptables présente ainsi l'expert-comptable comme un généraliste de l'entreprise, au-delà de la seule comptabilité.

Le commissaire aux comptes, ou CAC, a une mission différente. Il certifie, en justifiant ses appréciations, que les comptes annuels sont réguliers, sincères et donnent une image fidèle du résultat, de la situation financière et du patrimoine de l'entité.

Le CAC a également une mission permanente de vérification des valeurs et documents comptables, ainsi que de contrôle de la conformité de la comptabilité aux règles en vigueur, sans s'immiscer dans la gestion. C'est un point essentiel : le commissaire aux comptes ne dirige pas l'entreprise, ne choisit pas sa stratégie et ne remplace pas l'expert-comptable.

Critère Expert-comptable Commissaire aux comptes
PosturePartenaire, conseil, productionAuditeur légal indépendant
Mission principaleProduire, organiser, réviser, conseillerCertifier, vérifier, alerter
Rapport à la gestionImpliqué au quotidienRegard extérieur, sans immixtion
Logique de travailProduction, révision, conseilAudit, éléments probants, opinion
RelationMandataire ou prestataireMandataire de la loi

Pourquoi le CAC ne refait pas le travail de l'expert-comptable

Le commissaire aux comptes ne reprend pas la comptabilité ligne par ligne pour refaire ce qui a été produit. Son rôle est d'identifier les zones de risque, de collecter des éléments probants et de fonder son opinion d'audit sur les comptes. Les normes d'exercice professionnel prévoient que le CAC collecte, tout au long de l'audit, les éléments lui permettant d'aboutir aux conclusions sur lesquelles il fonde son opinion.

C'est là que se situe la différence fondamentale.

L'expert-comptable travaille dans une logique de production, de révision, de conseil et d'accompagnement. Le commissaire aux comptes travaille dans une logique d'audit, d'indépendance, de contrôle externe et de certification.

Lorsque les deux interviennent dans une même société, leur présence n'est donc pas un doublon. Elle forme un dispositif de fiabilisation à deux niveaux : une comptabilité construite et suivie au quotidien, puis une lecture indépendante des comptes et des risques.

Quatre exemples concrets de complémentarité

Exemple 1

Les stocks, variable sensible de la marge

Les stocks sont souvent un sujet clé dans les entreprises industrielles, commerciales ou de distribution. Une variation de stock mal appréciée peut modifier la marge, le résultat et parfois l'image globale de la performance.

L'expert-comptable comptabilise les stocks à partir des informations transmises par l'entreprise : inventaire, valorisation, dépréciations éventuelles, méthodes retenues.

Le commissaire aux comptes, lui, cherche à vérifier que ces stocks existent réellement et qu'ils sont correctement appréhendés. Lorsque les stocks sont significatifs, les normes d'audit prévoient qu'il assiste à la prise d'inventaire physique afin de collecter des éléments suffisants et appropriés sur leur existence et leur état physique.

L'un comptabilise. L'autre confronte la donnée comptable au terrain.

Exemple 2

Le chiffre d'affaires et les contrats longs

La reconnaissance du chiffre d'affaires est un sujet sensible, notamment pour les sociétés qui travaillent avec des contrats longs, des jalons, des livraisons partielles ou des prestations étalées dans le temps.

L'expert-comptable applique la méthode comptable retenue, en fonction des informations disponibles et du cadre applicable. Il traduit les opérations dans les comptes.

Le commissaire aux comptes, de son côté, va s'intéresser aux risques d'anomalies significatives : ce qui est facturé correspond-il à ce qui a été livré ? Les produits sont-ils rattachés au bon exercice ? Les contrats sont-ils correctement traduits dans les comptes ?

Sur ce type de sujet, l'observation du CAC n'est pas une formalité. Elle peut révéler un problème de cut-off, de documentation contractuelle, de suivi opérationnel ou de pilotage commercial.

Exemple 3

Les créances clients et le risque de trésorerie

Les créances clients peuvent donner une image flatteuse de l'activité tout en masquant une tension de trésorerie. Un chiffre d'affaires facturé mais non encaissé n'a pas le même impact économique qu'un chiffre d'affaires encaissé rapidement.

L'expert-comptable suit la balance âgée, comptabilise les dépréciations nécessaires et attire l'attention sur les retards de paiement.

Le commissaire aux comptes peut aller plus loin dans la confrontation avec la réalité. Il peut obtenir directement d'un tiers une déclaration concernant une ou plusieurs informations (confirmation des tiers). Dans certaines missions, il peut également contrôler les créances clients en examinant les encaissements intervenus après la clôture.

Cette démarche apporte une information très concrète au dirigeant : quels clients paient réellement ? Quels soldes sont contestés ? Quels clients continuent d'être servis alors qu'ils ne règlent plus ?

Exemple 4

Les immobilisations financières et la valeur réelle des investissements

Les immobilisations financières sont parfois moins visibles que les stocks ou les créances, mais elles peuvent représenter un risque majeur : titres de participation, filiales, avances, investissements stratégiques, participations qui ne produisent plus les flux attendus.

L'expert-comptable traduit ces éléments dans les comptes, en appliquant les règles comptables et les informations transmises.

Le commissaire aux comptes challenge leur valeur. Lorsque les immobilisations financières sont significatives, les normes prévoient que le CAC mette en oeuvre des procédures d'audit destinées à vérifier leur évaluation, leur imputation et les informations fournies dans l'annexe.

C'est souvent à ce moment que des signaux faibles apparaissent : filiale en difficulté, investissement moins rentable que prévu, valeur de titres à justifier, risque à anticiper avant une cession, une levée de fonds ou une restructuration.

Une observation du CAC n'est pas seulement une contrainte

Une observation du commissaire aux comptes est parfois vécue comme une critique ou une complication administrative. C'est dommage, car elle peut être une information de pilotage.

Lorsque le CAC identifie des faiblesses du contrôle interne liées à l'information comptable et financière, les normes prévoient qu'il les communique à la direction, et par écrit lorsqu'elles sont significatives.

Ce type d'observation peut aider le dirigeant à sécuriser ses processus : validation des factures, séparation des tâches, suivi des stocks, relance clients, contrôle des accès bancaires, documentation des opérations importantes.

Même logique sur la fraude : le CAC n'est pas une garantie absolue contre toute fraude, mais les normes lui imposent de prendre en considération la possibilité de fraudes susceptibles d'entraîner des anomalies significatives dans les comptes. L'enjeu n'est pas de subir le contrôle — l'enjeu est de transformer le regard externe en outil de sécurisation.

Comment mieux utiliser leur complémentarité

Pour tirer pleinement parti de ces deux professionnels, le dirigeant peut adopter une approche simple : clarifier les rôles dès le départ.

Expert-comptable : l'interlocuteur du quotidien

Comptabilité, fiscalité, social, tableaux de bord, prévisions, organisation administrative : l'expert-comptable est le partenaire naturel de la gestion courante.

Commissaire aux comptes : le tiers indépendant

Certification, analyse des risques, tests d'audit, regard critique sur les zones sensibles, communication des points d'attention : le CAC apporte la lecture extérieure que le quotidien ne permet pas toujours.

La bonne pratique : ne pas attendre la clôture

Plus les sujets sensibles sont identifiés tôt — stocks, chiffre d'affaires, créances, valorisation des titres, contrôle interne — plus l'entreprise peut corriger, documenter et sécuriser. Un CAC qui pose une question n'est pas nécessairement un CAC qui bloque. C'est souvent un professionnel qui met le doigt sur un sujet que le dirigeant a intérêt à regarder avant qu'il ne devienne un problème plus sérieux.

À retenir

L'expert-comptable et le commissaire aux comptes ne font pas deux fois le même travail.

L'expert-comptable aide l'entreprise à produire, organiser et fiabiliser ses comptes au quotidien. Le commissaire aux comptes apporte un regard indépendant sur ces comptes et sur les risques susceptibles d'en affecter la sincérité.

Pour le dirigeant, la vraie question n'est donc pas : « Pourquoi payer deux professionnels ? »

La vraie question est plutôt : qu'est-ce que le regard de chacun m'apprend sur mon entreprise ?

Et lorsqu'un commissaire aux comptes formule une observation, elle peut être vécue comme une contrainte. Mais elle peut aussi être lue pour ce qu'elle est souvent : une information utile pour mieux piloter, sécuriser et anticiper.

Questions fréquentes

Quelle est la différence entre un expert-comptable et un commissaire aux comptes ?
L'expert-comptable accompagne l'entreprise dans la tenue, la révision, l'arrêté des comptes, la fiscalité, la paie et le conseil. Le commissaire aux comptes intervient comme auditeur légal indépendant pour certifier les comptes et vérifier qu'ils sont réguliers, sincères et donnent une image fidèle.
Le commissaire aux comptes vérifie-t-il le travail de l'expert-comptable ?
Il ne « refait » pas simplement le travail de l'expert-comptable. Il réalise ses propres diligences d'audit, en tenant compte des risques et des éléments nécessaires pour fonder son opinion. Lorsqu'un expert-comptable intervient, le commissaire aux comptes prend en considération la nature et l'étendue de sa mission pour déterminer les contrôles complémentaires à mettre en oeuvre.
Une observation du CAC est-elle forcément grave ?
Non. Une observation peut signaler une faiblesse de contrôle interne, un point de documentation insuffisant, une incertitude d'évaluation ou une zone de risque à traiter. Elle doit être analysée comme une information de pilotage, pas uniquement comme une contrainte.
Read More

Déclaration de liquidation de la taxe sur les contrats d’assurances – Échéance du 1er juin 2026

⚠️ Échéance fiscale — Dépôt et versement obligatoires au plus tard 1er juin 2026
La Direction Générale des Impôts rappelle aux entreprises d'assurances, de réassurance et aux intermédiaires d'assurances leur obligation de déclarer et de verser la taxe sur les contrats d'assurances au titre du mois d'avril 2026, et ce au plus tard le 1er juin 2026.

Qui est concerné ?

  • Les entreprises d'assurances et de réassurance exerçant au Maroc.
  • Les intermédiaires d'assurances (agents généraux, courtiers, etc.).

Quelle est l'obligation ?

Ces entités sont tenues de produire la déclaration de liquidation de la taxe sur les contrats d'assurances au titre du mois d'avril 2026 et de verser simultanément la taxe correspondante au plus tard le 1er juin 2026.

Elles doivent également souscrire :

  • Le relevé de la liquidation de la taxe sur les contrats d'assurances ;
  • Le relevé des primes, surprimes et cotisations déductibles échues au cours du mois d'avril 2026.

Comment effectuer la déclaration ?

La déclaration et le versement doivent être effectués par procédé électronique, via l'Espace professionnel des téléservices « SIMPL-Autres taxes », accessible sur le portail de la DGI : www.tax.gov.ma

  • Plateforme : SIMPL – Autres taxes (Espace professionnel)
  • Rubrique : « Déclaration et versement de la liquidation de la taxe sur les contrats d'assurances »
  • Portail : www.tax.gov.ma
Pour toute demande d'information ou d'assistance — DGI Centre d'Assistance de la DGI :
📧 SIMPL@tax.gov.ma
📞 05 37 27 37 27  (lignes groupées)
Questions fréquentes

Sont concernées toutes les entreprises d'assurances et de réassurance ainsi que les intermédiaires d'assurances (agents généraux, courtiers…) exerçant au Maroc. Ces entités sont légalement tenues de déclarer et de verser la taxe sur les contrats d'assurances selon une périodicité mensuelle.

La DGI fixe au 1er juin 2026 la date limite pour le dépôt de la déclaration de liquidation de la taxe sur les contrats d'assurances au titre du mois d'avril 2026, ainsi que pour le versement simultané de la taxe correspondante.

Deux relevés sont à souscrire lors de la déclaration :

① Le relevé de la liquidation de la taxe sur les contrats d'assurances ;
② Le relevé des primes, surprimes et cotisations déductibles échues au cours du mois d'avril 2026.

La déclaration s'effectue obligatoirement par voie électronique via l'Espace professionnel des téléservices « SIMPL-Autres taxes » sur le portail www.tax.gov.ma, rubrique « Déclaration et versement de la liquidation de la taxe sur les contrats d'assurances ».

Le Code Général des Impôts (articles 280 à 287) prévoit des majorations et pénalités de retard en cas de non-respect des délais de déclaration et de paiement. Il est donc impératif de déposer la déclaration et de verser la taxe avant le 1er juin 2026 pour éviter tout redressement.

La taxe sur les contrats d'assurances est un prélèvement assis sur les primes, surprimes et cotisations encaissées par les entreprises d'assurances et leurs intermédiaires. Son régime est défini aux articles 280 à 287 du Code Général des Impôts et sa liquidation est effectuée mensuellement.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

Guide complet de l’auto-entrepreneur au Maroc

Auto-entrepreneur Maroc : guide complet 2026 | Fiscalité, seuils et obligations
Executive Summary

Le régime de l'auto-entrepreneur a été conçu pour encourager l'activité formelle, développer l'esprit entrepreneurial et faciliter l'accès au marché du travail par l'auto-emploi. Le guide officiel de la Direction Générale des Impôts précise que ce statut s'adresse aux personnes physiques exerçant à titre individuel une activité professionnelle et qu'il ne peut pas être utilisé lorsqu'une activité déjà soumise à la taxe professionnelle est encore exploitée sous une autre forme.

Le statut est attractif par sa simplicité apparente : impôt proportionnel au chiffre d'affaires encaissé, hors champ de TVA, dispense du registre de commerce et des obligations comptables, domiciliation possible à la résidence, et accès à la couverture sociale dès l'inscription au RNAE. Mais cette simplicité ne doit pas masquer les zones de vigilance : activités exclues, dépassement de seuils, obligations déclaratives et risque de sortie du régime.

En langage cabinet : le statut d'auto-entrepreneur est un outil de démarrage ou de simplification pour certaines activités — pas une solution universelle. Il convient très bien à un indépendant qui veut lancer une activité simple, bien délimitée, avec un volume d'affaires modéré. Il devient en revanche moins pertinent dès que l'activité grossit, se complexifie ou se rapproche d'un modèle PME.

Ce qui change / ce qu'il faut savoir

500 000 DH Plafond CA — Activités commerciales, industrielles & artisanales
200 000 DH Plafond CA — Prestations de services
0,5 % Taux IR — Activités commerciales, industrielles & artisanales
1 % Taux IR — Prestations de services (dans la limite du plafond)
  • Plafonds de chiffre d'affaires. Le régime repose sur des seuils de CA encaissé. L'option reste valable tant que ces limites ne sont pas dépassées pendant deux années consécutives. Au-delà, le régime du résultat net réel devient applicable à compter du 1er janvier de l'année suivant les deux années de dépassement.
  • Imposition proportionnelle au CA encaissé. Le guide DGI 2025 mentionne un taux de 0,5 % pour les activités commerciales, industrielles et artisanales, et 1 % pour les prestations de services. Règle particulière : lorsque le CA annuel réalisé pour un même client dépasse 80 000 DH, le surplus est soumis à l'IR par voie de retenue à la source opérée par ce client.
  • Professions exclues. Le statut n'est pas ouvert à toutes les professions. Avant toute inscription, l'éligibilité de l'activité réelle doit être vérifiée — et pas seulement l'intitulé commercial choisi.
  • Obligations maintenues malgré la simplicité. Le guide rappelle l'obligation d'adhérer au régime de sécurité sociale et les obligations déclaratives : le CA encaissé doit être déclaré mensuellement ou trimestriellement, avec paiement de l'impôt dans le même délai. La simplicité du régime n'exonère ni de la discipline déclarative, ni du risque de contrôle ou de sanctions.
  • Prudence sur 2025-2026. Les sources officielles consultées confirment l'existence du CGI 2025 et de la page officielle de la Loi de Finances 2026, sans modification substantielle identifiée des paramètres essentiels du guide DGI 2025. La prudence rédactionnelle est nécessaire.

Règle des 80 000 DH par client. Pour les prestations de services, dès que le chiffre d'affaires annuel réalisé pour un même client dépasse 80 000 DH, le surplus est soumis à l'impôt sur le revenu par retenue à la source opérée par le client, au taux prévu par le CGI. Ce point doit être anticipé dans tout suivi de facturation.

Professions exclues du régime auto-entrepreneur

Le guide DGI énumère une liste de professions pour lesquelles le statut n'est pas accessible. Cette liste inclut notamment :

Architectes Avocats Médecins Notaires Commissaires aux comptes Experts-comptables Pharmaciens Transitaires en douane Géomètres Radiologues Hôteliers Importateurs / Exportateurs

À retenir : ce n'est pas l'intitulé commercial qui définit l'éligibilité, mais la nature réelle de l'activité exercée. Une vérification rigoureuse en amont est indispensable.

Qui est concerné

Le statut vise les personnes physiques qui exercent à titre individuel une activité professionnelle. Le guide précise qu'une personne associée ou actionnaire dans une entreprise peut rester éligible au statut d'auto-entrepreneur dès lors qu'elle n'y exerce pas d'activité. En revanche, une personne qui exerce déjà une activité soumise à la taxe professionnelle ne peut pas obtenir le statut sans accomplir au préalable les démarches de cessation de l'activité existante.

Profils principalement concernés

  • Démarreurs d'activité indépendante. Consultant, créatif, artisan, commerçant de petite taille, prestataire de proximité — avec un chiffre d'affaires encore limité.
  • Activité accessoire ou parallèle. Travailleurs souhaitant formaliser une activité secondaire, sous réserve de respecter les conditions d'éligibilité.
  • Porteurs de projet en phase de test. Entrepreneurs souhaitant valider un marché avant de basculer vers une structure sociétaire.
  • Indépendants en quête de cadre légal. Personnes cherchant un cadre fiscal et administratif plus lisible qu'une exploitation informelle.

À l'inverse, ce régime ne doit pas être recommandé par automatisme à toute personne qui souhaite facturer. Les professions exclues doivent être filtrées dès le départ. Les activités ayant vocation à dépasser rapidement les plafonds doivent être analysées avec recul. Les entrepreneurs qui travaillent avec un nombre très limité de gros clients doivent aussi anticiper les conséquences de la règle des 80 000 DH et l'impact éventuel de la retenue à la source sur le surplus.

Risques en cas de non-conformité

R1

Risque d'éligibilité

S'inscrire alors que l'activité entre dans la liste des professions exclues, ou qu'une activité soumise à la taxe professionnelle existe déjà sans cessation préalable, expose à une situation irrégulière. Ce point est fondamental car l'erreur intervient en amont, dès la structuration du projet.

R2

Risque déclaratif

Le guide impose une déclaration mensuelle ou trimestrielle et le versement de l'impôt dans le même délai. Oublis, déclarations nulles répétées ou décalages avec les encaissements réels peuvent entraîner la perte des avantages du régime et la radiation, notamment en cas de non-déclaration à partir de la deuxième année suivant l'inscription.

R3

Dépassement des seuils

Le régime reste applicable tant que les limites ne sont pas dépassées pendant deux années consécutives. Lorsque ce seuil est franchi sans anticipation, la transition vers un autre régime fiscal peut être mal préparée, avec une organisation documentaire et comptable insuffisante. C'est souvent là que l'absence de conseil structuré se paie cher.

R4

Risque opérationnel

Beaucoup d'auto-entrepreneurs confondent simplicité et absence de pilotage. La dispense d'obligations comptables lourdes ne signifie pas l'absence de suivi. Ne pas conserver ses justificatifs, ne pas suivre ses encaissements, ne pas séparer les flux personnels et professionnels ou ignorer la part réalisée avec un même client crée une zone de risque réelle.

R5

Risque stratégique

Un statut mal choisi peut freiner la croissance. Certains marchés, partenaires, banques ou appels d'offres exigent un niveau de structuration plus élevé. Le guide rappelle que l'attestation de régularité fiscale est requise pour la soumission aux marchés publics et s'obtient via SIMPL-ATTESTATION, tandis que l'attestation de radiation du RNAE relève de Barid Al-Maghrib.

Plan d'action recommandé

01

Vérifier l'éligibilité réelle

Avant toute inscription, valider trois points : la nature exacte de l'activité, l'absence d'appartenance à une profession exclue, et l'absence d'activité déjà soumise à la taxe professionnelle non encore cessée. C'est la base.

02

Qualifier le modèle économique

Apprécier le niveau de chiffre d'affaires attendu, la part services vs commerce, le nombre de clients et la concentration éventuelle du CA sur un client principal. Cette étape permet de savoir si le régime est cohérent à court terme, mais aussi à 12 ou 24 mois.

03

Organiser l'inscription

La demande d'inscription se fait électroniquement via le portail du RNAE, puis doit être retirée, signée et déposée auprès d'un guichet partenaire de Barid Al-Maghrib avec les pièces requises. Sécuriser la cohérence des informations déclarées dès cette phase.

04

Mettre en place une discipline de suivi

Tenir un tableau simple des encaissements, par date, par client et par nature d'activité, ainsi qu'un classement rigoureux des factures et justificatifs. Pour les services, le suivi du seuil de 80 000 DH par client doit être mensuel.

05

Sécuriser les obligations périodiques

Le choix entre déclaration mensuelle et trimestrielle doit être assumé et intégré dans un calendrier. Le paiement spontané doit être anticipé. En parallèle, maintenir la situation fiscale et sociale à jour pour éviter les difficultés de régularité.

06

Préparer la sortie éventuelle du régime

Un bon accompagnement ne se limite pas à l'entrée ; il prépare aussi l'après. Dès que le chiffre d'affaires approche durablement les plafonds ou que l'activité se professionnalise, il faut comparer les scénarios : maintien temporaire, bascule vers CPU si pertinente, ou structuration en société.

Notre lecture cabinet

Notre lecture est claire : le régime de l'auto-entrepreneur est utile, mais il doit être présenté comme un cadre de démarrage ou de simplification, non comme une réponse universelle à tous les projets. D'un point de vue conseil, les erreurs les plus fréquentes ne sont pas techniques ; elles tiennent à un mauvais calibrage du statut par rapport au projet réel.

Un contenu orienté "Big 4" doit donc faire trois choses. D'abord, simplifier sans déformer : expliquer précisément les seuils, l'imposition, les déclarations et la radiation sans promettre une simplicité absolue. Ensuite, hiérarchiser les risques : activité exclue, dépassement des seuils, concentration du CA sur un même client, mauvaise hygiène documentaire. Enfin, orienter le lecteur vers une décision : le statut est-il adapté aujourd'hui, et pour combien de temps ?

Pour un cabinet, la vraie valeur n'est pas de répéter que l'inscription est simple. La vraie valeur est de dire quand ce régime convient, quand il devient limite, et comment éviter d'avoir à corriger plus tard une structuration initiale inadaptée.

Un entrepreneur qui cherche de la simplicité a souvent surtout besoin de clarté. Et cette clarté passe par un diagnostic en amont, un suivi minimal en aval, et une trajectoire pensée dès le départ.

Questions fréquentes

Selon le guide DGI, toute personne physique exerçant à titre individuel une activité professionnelle peut en principe demander ce statut, sous réserve de respecter les conditions prévues et de ne pas relever d'une profession exclue.

Le guide indique qu'une personne associée ou actionnaire dans une entreprise, sans y exercer une activité, reste éligible au statut.

Le guide DGI 2025 fixe les plafonds à 500 000 DH pour les activités commerciales, industrielles et artisanales, et à 200 000 DH pour les prestations de services.

Le guide mentionne 0,5 % du chiffre d'affaires encaissé pour les activités commerciales, industrielles et artisanales, et 1 % pour les prestations de services, dans les limites prévues par le régime.

Le guide précise que l'auto-entrepreneur est hors champ d'application de la TVA, son chiffre d'affaires ne dépassant pas le seuil d'assujettissement de 500 000 DH.

Le guide prévoit une exonération de taxe professionnelle pendant cinq ans à compter du début d'activité, dans les conditions qu'il rappelle.

L'inscription commence en ligne via le portail du RNAE, puis la demande doit être signée et déposée auprès d'un guichet partenaire de Barid Al-Maghrib avec les pièces requises.

Le guide mentionne notamment la non-déclaration, l'absence de versement des cotisations sociales et fiscales pendant une année, la transformation en un autre statut, ou le dépassement du seuil pendant deux années consécutives.

Le guide précise que l'attestation de régularité fiscale peut être obtenue via SIMPL-ATTESTATION sur le portail de la DGI, document nécessaire pour la soumission aux marchés publics.

Non, cela dépend de l'activité réelle, du niveau de chiffre d'affaires, du nombre de clients, des besoins de croissance et des contraintes sectorielles. Le bon choix nécessite une analyse préalable du profil et des projections.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

Guide complet : Le contrôle fiscal au Maroc

En résumé

Contrôle fiscal au Maroc : comment se préparer, quoi remettre et quoi éviter traite un sujet à forte sensibilité pour les entrepreneurs : la bonne lecture des règles fiscales marocaines et leur traduction opérationnelle. En pratique, le risque fiscal naît souvent moins d'une fraude que d'un mauvais paramétrage, d'une pièce insuffisante, d'un calendrier mal suivi ou d'une compréhension partielle des textes applicables.

Ce qui change / ce qu'il faut savoir

Le CGI continue de regrouper les procédures fiscales dans son livre II et les documents de la DGI rappellent l'importance de la charte du contribuable en matière de contrôle.

Les réformes récentes renforcent à la fois les outils de contrôle et la prévention. En 2026, une entreprise bien préparée n'attend plus l'avis de vérification pour organiser ses preuves : elle le fait en amont via sa comptabilité, ses pièces et, de plus en plus, sa capacité d'extraction électronique.

Qui est concerné Ce guide vise les dirigeants, RAF, responsables comptables, conseils externes, groupes étrangers, sociétés en croissance et toute entreprise susceptible de faire l'objet d'un contrôle sur pièces ou d'une vérification de comptabilité.

1. Le contrôle fiscal n'est pas un événement isolé : c'est un test de système

Beaucoup d'entreprises perçoivent le contrôle fiscal comme un incident exceptionnel. En réalité, il fonctionne comme un test de cohérence du système global : facturation, comptabilité, fiscalité, documentation, gouvernance des décisions et archivage. Une entreprise peut avoir peu d'erreurs sur ses déclarations mais être très vulnérable si elle ne sait pas justifier ses soldes, ses flux, ses conventions ou ses pièces. Le contrôle n'évalue pas seulement le chiffre déclaré ; il évalue la crédibilité du chemin qui conduit à ce chiffre.

C'est pourquoi la préparation ne doit pas commencer à réception de l'avis. Elle doit commencer au moment où l'entreprise construit sa comptabilité et son classement documentaire. Les entreprises qui vivent mal un contrôle sont rarement celles qui ont uniquement « un problème fiscal » ; ce sont celles qui ont un problème de preuve, de version de documents, de cohérence entre contrats et écritures, ou de pilotage insuffisant des flux.

2. L'avis de vérification, la charte et le contradictoire : les points de procédure à connaître

Les documents de la DGI et les références du CGI rappellent l'importance de l'avis de vérification et de la charte du contribuable en matière de contrôle. Les évolutions du texte ont également renforcé la logique d'échange oral et contradictoire avant la clôture de la vérification. Autrement dit, le contrôle fiscal ne doit pas être traité comme un rapport de force improvisé ; il s'inscrit dans une procédure, avec des formes et des garanties à respecter.

L'entreprise doit donc, dès réception de l'avis, identifier l'impôt ou la période visés, désigner un pilote interne, rassembler la documentation, sécuriser les accès aux systèmes, et définir une stratégie de réponse. Répondre vite n'est pas suffisant ; il faut répondre juste, avec des documents cohérents et une hiérarchie claire des échanges. Un courrier mal préparé, une pièce envoyée hors contexte ou une réponse contradictoire entre le gérant et la comptabilité fragilisent la défense du dossier.

Pourquoi le contradictoire doit être préparé

Le contradictoire ne s'improvise pas. Il faut savoir expliquer les choix comptables, fiscaux et juridiques de l'entreprise, produire les pièces dans l'ordre, distinguer l'erreur matérielle du point de principe et conserver une trace des échanges.

3. Les documents qu'une entreprise doit pouvoir remettre sans stress

Le socle documentaire comprend en général les états de synthèse, la balance, les journaux, les grands livres, les relevés bancaires, les contrats, les factures de ventes et d'achats, les pièces de paie, les déclarations déposées, les justificatifs d'immobilisations, les inventaires, les conventions avec les associés et, lorsque la comptabilité est informatisée, les extractions pertinentes comme le FEC. Le but n'est pas de remettre « tout ce que l'on a », mais de remettre ce qui est demandé dans un format clair, numéroté et compréhensible.

L'erreur la plus fréquente est l'envoi désordonné de documents. Une entreprise bien préparée constitue un dossier de réponse : table des pièces, index, chronologie, note de contexte lorsque nécessaire, et rapprochements utiles. Cette présentation ne change pas le fond, mais elle change fortement la perception de maîtrise du dossier.

4. Les sujets qui déclenchent le plus souvent des discussions

Sans préjuger des secteurs, les points de discussion récurrents portent souvent sur la TVA déduite, la justification des charges, les dépenses mixtes, les flux avec les associés ou sociétés liées, les comptes courants, les immobilisations, les stocks, les provisions, les marges jugées atypiques, les omissions déclaratives, les écarts entre comptabilité et contrats, ou les paiements insuffisamment expliqués. Un contrôle fiscal lit l'entreprise à travers ses anomalies apparentes.

La bonne réponse n'est jamais purement émotionnelle. Il faut revenir aux pièces, au référentiel comptable, au CGI et à la chronologie des faits. Plus l'entreprise a documenté ses choix à l'époque où ils ont été faits, moins elle dépendra d'explications reconstruites a posteriori.

5. Après le contrôle : sécuriser la suite et corriger les faiblesses

Le contrôle fiscal ne se termine pas avec la dernière réunion. Il faut analyser les observations, documenter les réponses, mesurer l'impact financier, décider des recours ou suites utiles le cas échéant et, surtout, corriger les faiblesses organisationnelles révélées par la procédure. Une entreprise qui « survit » à un contrôle sans corriger ses causes profondes prépare le suivant.

Le meilleur retour d'expérience consiste à transformer le contrôle en plan d'amélioration : gouvernance des pièces, politique TVA, suivi des dépenses sensibles, documentation des conventions, clôtures mensuelles, tests FEC, et clarification des circuits de validation. Le contrôle fiscal devient alors un accélérateur de maturité au lieu d'un simple épisode subi.

6. Organiser une simulation interne avant le vrai contrôle

Une simulation interne de contrôle fiscal est l'un des meilleurs investissements de conformité. Elle consiste à sélectionner un exercice, demander les principales pièces comme le ferait un vérificateur, tester la capacité d'extraction comptable, revoir un échantillon de factures, vérifier la justification des charges sensibles et analyser les conventions avec les associés. L'objectif n'est pas de se faire peur, mais de révéler les angles morts.

Cette simulation permet aussi d'entraîner les équipes à répondre correctement : qui parle à l'administration, qui rassemble les pièces, qui valide les réponses, quel canal est utilisé et comment les documents sont indexés. Lorsqu'un vrai contrôle survient, l'entreprise dispose déjà d'un réflexe collectif.

7. Le rôle du cabinet pendant un contrôle

Le cabinet ne remplace pas le dirigeant, mais il structure la réponse : lecture des demandes, hiérarchisation des pièces, sécurisation des échanges, reconstitution des justifications et préparation des réunions. Cette médiation technique évite que l'entreprise réponde dans l'urgence ou la contradiction.

Lorsqu'il intervient tôt, le cabinet aide aussi à distinguer les vrais points de risque des sujets purement matériels. Cette hiérarchisation change beaucoup la qualité de la défense.

8. L'après-contrôle comme levier de progrès

Le meilleur indicateur d'un contrôle utile est l'existence d'un plan de correction postérieur : procédures mises à jour, comptes sensibles revus, politique TVA clarifiée et calendrier de clôture renforcé. Sans cela, l'entreprise reste exposée aux mêmes fragilités.

Risques en cas de non-conformité

Déclarations erronées, déductions rejetées, erreurs de taux, retenues à la source mal appliquées, documentation insuffisante, amendes et intérêts, risque de requalification, tension de trésorerie et blocage en contrôle fiscal.

Plan d'action recommandé

  1. Cartographier les impôts, taxes et retenues applicables selon l'activité réelle et la chaîne contractuelle.
  2. Relier chaque traitement fiscal à une pièce probante, un schéma d'écriture et un contrôle mensuel.
  3. Tester les zones sensibles : TVA, retenues, charges mixtes, comptes courants, facturation et délais déclaratifs.
  4. Mettre à jour le paramétrage logiciel et les modèles de factures après chaque évolution de texte.
  5. Procéder à une revue périodique de conformité avec plan de correction documenté.

Fiscalité de texte et fiscalité de preuve

Le bon taux ou la bonne règle ne suffisent pas. L'entreprise doit aussi prouver la réalité de l'opération, sa date, sa nature et la cohérence entre facture, contrat, paiement et comptabilité.

Concrètement, ce sujet doit être traduit en procédures internes claires, en documents modèles, en responsabilités identifiées et en calendrier de suivi. Une bonne pratique consiste à matérialiser un dossier permanent regroupant les actes ou contrats utiles, les pièces justificatives structurantes, le schéma des flux, les options retenues, la liste des échéances et les contrôles clés.

Du point de vue cabinet, une approche par risque permet de distinguer les erreurs de conception initiale, les erreurs d'exécution au fil de l'eau et les erreurs de preuve. Cette distinction aide à prioriser les corrections : d'abord le cadre juridique et fiscal, ensuite le paramétrage opérationnel, puis la documentation de la piste d'audit et des contrôles.

Les zones où naissent les redressements

Les redressements les plus fréquents apparaissent dans les décalages de calendrier, les charges insuffisamment justifiées, les retenues oubliées, les factures irrégulières et les comptes d'associés mal documentés.

Anticiper plutôt que corriger

Le meilleur moment pour fiabiliser un flux fiscal est avant l'émission de la facture ou avant la clôture. Après coup, les régularisations coûtent plus cher et convainquent moins.

Notre lecture cabinet La fiscalité se sécurise par le couple documentation + paramétrage. Une entreprise qui sait expliquer ses flux, ses pièces et ses calculs réduit très fortement son exposition.

Questions fréquentes

Que faire dès réception d'un avis de vérification ?
Désigner un pilote interne, informer le conseil, geler les versions documentaires, constituer le dossier de réponse et préparer les échanges de manière contradictoire et structurée.
Faut-il remettre tous les documents immédiatement ?
Il faut remettre les documents demandés, mais dans un ordre clair, avec indexation et cohérence, plutôt que de transmettre massivement des pièces non préparées.
Le FEC peut-il être demandé en pratique ?
Lorsque la comptabilité est informatisée, la capacité d'extraction devient un point majeur de préparation au contrôle.
Quel est le principal risque pendant le contrôle ?
Le principal risque est l'incohérence entre les déclarations, la comptabilité, les contrats et les justificatifs fournis.
Comment réduire durablement le risque de redressement ?
Par une comptabilité fiable, une documentation à jour, une politique TVA claire et une revue régulière des flux sensibles.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

Guide complet : La TVA au Maroc

En résumé

La TVA au Maroc touche à la fois la vente, l'achat, la facturation, la comptabilité, la trésorerie et la documentation. Le risque fiscal naît souvent moins d'une fraude que d'un mauvais paramétrage, d'une pièce insuffisante, d'un calendrier mal suivi ou d'une compréhension partielle des textes applicables.

Ce qui change en 2026 — ce qu'il faut savoir

Les documents officiels du ministère des Finances et de la DGI confirment la poursuite de la réforme TVA engagée sur 2024-2026. Les notes synthétiques et circulaires montrent une convergence vers deux taux de référence : 20 % et 10 %, avec maintien d'exonérations et de cas sectoriels à vérifier au cas par cas dans le CGI.

En pratique, 2026 impose davantage de vigilance sur le paramétrage des taux et sur la date d'exécution des opérations. Une erreur de taux ou une facture irrégulière perturbe immédiatement la déduction, la déclaration et la cohérence du contrôle fiscal.

👥
Qui est concerné ?

Commerçants, prestataires de services, industriels, importateurs, entreprises en croissance, directions financières, responsables facturation et cabinets qui doivent sécuriser les opérations soumises à la TVA.


1La logique de la TVA : l'entreprise collecte, déduit et reverse

Les supports officiels du ministère des Finances rappellent que la TVA est une taxe sur le chiffre d'affaires qui s'applique aux opérations de nature industrielle, commerciale, artisanale ou relevant de certaines prestations de services et opérations assimilées. Pour l'entreprise, la TVA n'est pas une charge définitive lorsqu'elle agit correctement : elle la collecte sur ses ventes, récupère sous conditions celle supportée sur ses achats ou charges ouvrant droit à déduction, puis reverse la différence au Trésor.

Cette mécanique paraît simple, mais elle repose sur plusieurs conditions : bonne qualification de l'opération, bon taux, bon moment d'exigibilité, pièce justificative conforme et affectation correcte à l'activité taxable. Dès qu'un de ces maillons est fragile, l'entreprise perd la neutralité de la TVA et supporte soit un coût injustifié, soit un risque de rappel.

2Les taux en 2026 : comprendre la réforme sans simplifier à l'excès

Les notes officielles de la DGI sur les lois de finances 2024, 2025 et 2026 montrent une réforme progressive de la TVA avec convergence vers deux taux de référence : 20 % comme taux normal et 10 % comme taux réduit de référence. Cela ne veut pas dire que toutes les opérations se résument instantanément à ces deux taux sans exception. Certaines catégories ont connu ou connaissent des transitions, tandis que les exonérations prévues par le CGI demeurent à vérifier opération par opération.

La bonne méthode en 2026 consiste donc à éviter deux erreurs symétriques : croire que rien n'a changé, ou croire que tout est désormais à 20 % ou 10 %. La réalité est plus technique. Chaque entreprise doit cartographier ses flux : ventes, acomptes, importations, services, refacturations, remises, avoirs, immobilisations, prestations mixtes. Ensuite, elle doit valider le taux applicable et la date d'effet retenue, car les réformes de taux sont particulièrement sensibles sur les opérations étalées dans le temps.

Le point-clé : la date d'exécution de l'opération

Points de vigilance : Les documents officiels de 2026 insistent sur le fait que le taux applicable se détermine par référence à la date d'exécution de l'opération. Il faut donc documenter les dates de livraison, de prestation, d'acompte et de facturation pour sécuriser le bon taux.

3Le droit à déduction : là où se joue le vrai risque

La récupération de la TVA ne dépend pas seulement du fait d'avoir payé une facture. Il faut une facture régulière, une dépense liée à l'activité ouvrant droit à déduction, une comptabilisation propre, un classement documentaire fiable et un traitement cohérent en déclaration.

En pratique, les principales pertes de déduction proviennent de :

📄Factures incomplètes

Mentions manquantes, incohérences d'identification, de date ou de taux.

🏷️Dépenses mal qualifiées

Confusion entre dépenses de l'entreprise et dépenses personnelles.

⚙️Opérations mal paramétrées

Traitement incorrect des activités hors champ ou exonérées.

🗂️Archivage défaillant

Pièces sans possibilité de rapprochement rapide.

Le point de vigilance majeur est la qualité de la facture. Une facture conforme n'est pas un détail administratif ; c'est la clef de la déduction et de la défense du dossier. Le risque augmente encore lorsque la comptabilité et la facturation ne parlent pas le même langage.

4Les erreurs les plus fréquentes en entreprise

Parmi les erreurs les plus courantes :

  • Appliquer un taux par habitude sans vérifier la réforme en vigueur
  • Confondre devis, pro forma et facture fiscale
  • Déduire la TVA sur une dépense insuffisamment justifiée
  • Oublier de traiter correctement les avoirs
  • Mal gérer les avances et acomptes
  • Conserver des pièces sans piste de contrôle entre facture, bon de commande, contrat et paiement
  • Ne pas cartographier les flux mixtes (opérations taxables, exonérées et accessoires)
La meilleure prévention : documenter un référentiel TVA interne — qui valide le taux, qui contrôle la facture fournisseur, comment sont traités les acomptes, qui gère les avoirs, comment les dossiers sont préparés, et quelle est la procédure de revue avant dépôt de la déclaration. Une politique TVA écrite réduit fortement les litiges.

5Ce qu'un dirigeant doit exiger de son organisation TVA

Le dirigeant n'a pas besoin de refaire la déclaration lui-même, mais il doit exiger quatre garanties :

🗺️Cartographie des flux

Vision claire de toutes les opérations taxables et exonérées.

🔄Paramétrage mis à jour

Taux reflétant la réglementation en vigueur à date.

✅Circuit de validation

Procédure de contrôle des factures émises et reçues.

📊Capacité de justification

Réponse rapide et documentée à toute demande du fisc.

En 2026, une entreprise qui ne sait pas expliquer ses taux et ses déductions se met en position défensive permanente. La TVA est aussi un sujet de trésorerie : un mauvais traitement retarde les encaissements, perturbe les marges et dégrade le dialogue avec les banques et investisseurs.

6Les cas concrets qui piègent le plus les PME

Les PME rencontrent des difficultés récurrentes sur les acomptes, les avoirs, les prestations continues, les ventes avec remises, les opérations mêlant plusieurs taux, les refacturations internes et les dépenses de direction insuffisamment justifiées. Chacun de ces cas paraît mineur isolément, mais leur accumulation dégrade rapidement la qualité de la déclaration de TVA et la défense du dossier en cas de contrôle.

Le meilleur remède : un guide interne de quelques pages avec exemples maison — comment traiter un acompte, comment émettre un avoir, qui valide le taux, comment archiver la preuve de l'opération et comment rapprocher la facture avec le paiement. Cette pédagogie simple fait gagner plus qu'une expertise théorique non diffusée.

7La TVA comme sujet de trésorerie, pas seulement de conformité

Une mauvaise gestion de TVA dégrade immédiatement la trésorerie : avoirs tardifs, taux mal paramétrés, déductions refusées, encaissements bloqués chez certains clients ou besoin de corrections répétées. Le sujet n'est donc pas seulement fiscal ; il touche la marge et le cash.

Les entreprises les plus solides sont celles qui relient la TVA à leurs indicateurs financiers et non uniquement au calendrier des déclarations.


Risques en cas de non-conformité

Points de vigilance : Les principaux risques sont les déclarations erronées avec déductions rejetées, les erreurs de taux entraînant rappels et intérêts, une documentation insuffisante rendant impossible la défense du dossier en contrôle, la tension de trésorerie par blocage des remboursements, le risque de requalification des opérations et des retenues à la source mal appliquées.

Plan d'action recommandé

  1. Cartographier les fluxIdentifier tous les impôts, taxes et retenues applicables selon l'activité réelle et la chaîne contractuelle.
  2. Relier chaque traitement à une pièce probanteAssocier schéma d'écriture et contrôle mensuel à chaque opération.
  3. Tester les zones sensiblesTVA, retenues, charges mixtes, comptes courants, facturation et délais déclaratifs.
  4. Mettre à jour le paramétrageLogiciel et modèles de factures après chaque évolution de texte réglementaire.
  5. Procéder à une revue périodique de conformitéAvec plan de correction documenté et responsabilités identifiées.

Le parcours administratif à sécuriser

Le bon taux ou la bonne règle ne suffisent pas. L'entreprise doit aussi prouver la réalité de l'opération, sa date, sa nature et la cohérence entre facture, contrat, paiement et comptabilité.

Concrètement, ce sujet doit être traduit en procédures internes claires, en documents modèles, en responsabilités identifiées et en calendrier de suivi. Une bonne pratique consiste à matérialiser un dossier permanent regroupant les actes ou contrats utiles, les pièces justificatives structurantes, le schéma des flux, les options retenues, la liste des échéances et les contrôles clés.

Les zones où naissent les redressements

Les redressements les plus fréquents apparaissent dans les décalages de calendrier, les charges insuffisamment justifiées, les retenues oubliées, les factures irrégulières et les comptes d'associés mal documentés.

Anticiper plutôt que corriger

Le meilleur moment pour fiabiliser un flux fiscal est avant l'émission de la facture ou avant la clôture. Après coup, les régularisations coûtent plus cher et convainquent moins.

Notre lecture cabinet

La fiscalité se sécurise par le couple documentation + paramétrage. Une entreprise qui sait expliquer ses flux, ses pièces et ses calculs réduit très fortement son exposition au risque fiscal.

Questions fréquentes

La réforme TVA 2026 signifie-t-elle qu'il n'existe plus que deux taux ?
Elle consacre une convergence vers 20 % et 10 % comme taux de référence, mais il faut continuer à vérifier les exonérations et situations particulières prévues par le CGI.
Puis-je déduire la TVA sur n'importe quelle facture payée ?
Non. La déduction suppose une dépense ouvrant droit à déduction, une facture régulière et un traitement comptable et déclaratif correct.
Une facture pro forma permet-elle de déduire la TVA ?
Non. Il faut une facture fiscale conforme et les justificatifs associés.
Quel est le point de contrôle le plus fréquent ?
La cohérence entre la nature de l'opération, le taux appliqué, la facture émise ou reçue et la déclaration déposée.
Pourquoi la TVA crée-t-elle autant d'erreurs ?
Parce qu'elle touche à la fois la vente, l'achat, la facturation, la comptabilité, la trésorerie et la documentation.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

DirectEntreprise Maroc : guide pratique pour réussir votre création d’entreprise en ligne

En bref

Dans la pratique, les difficultés ne viennent pas seulement du dépôt initial, mais surtout de l'enchaînement entre certificat négatif, statuts, registre du commerce, identifiants fiscaux, CNSS, siège social et ouverture opérationnelle. Cet article propose une lecture cabinet : comprendre l'ordre logique, les pièces attendues, les arbitrages juridiques et les risques de non-conformité afin de réduire les allers-retours et les coûts cachés.

Ce qui change / ce qu'il faut savoir

L'OMPIC a confirmé en mars 2025 la généralisation au niveau national de la plateforme de création d'entreprises par voie électronique. Le parcours en ligne n'est donc plus un canal accessoire : il est devenu le point d'entrée normal pour de nombreuses formalités de constitution.

La conséquence pratique est claire : la réussite du dépôt dépend moins de la capacité à se déplacer et davantage de la qualité des pièces numérisées, de la cohérence des données saisies et de l'anticipation du circuit complet OMPIC / registre du commerce / DGI / CNSS.

Qui est concerné

Ce guide s'adresse aux créateurs, cabinets de création, juristes d'entreprise, responsables administratifs, investisseurs étrangers et à toute personne qui doit déposer un dossier de constitution ou suivre une formalité via la plateforme.


1. Ce que permet réellement DirectEntreprise

DirectEntreprise n'est pas seulement un formulaire en ligne ; c'est une interface de coordination des démarches de création et de certaines opérations postérieures. Les communications officielles de l'OMPIC soulignent que la plateforme dématérialise l'ensemble du parcours de création auprès des administrations concernées. En pratique, cela veut dire que les étapes jadis dispersées entre plusieurs guichets doivent désormais être préparées comme un dossier numérique unique, cohérent et exploitable par plusieurs intervenants institutionnels.

Cette logique change la manière de travailler. Avec un dépôt papier, certaines incohérences pouvaient être corrigées au fil des échanges. Avec une plateforme, toute erreur dans le nom, l'adresse, la forme sociale, l'objet, la qualité du signataire ou les pièces jointes se répercute instantanément sur l'ensemble du parcours. Un bon usage de DirectEntreprise commence donc avant la connexion : constitution d'un dossier maître, version finale des statuts, liste de contrôle des pièces, et validation interne des données qui seront ressaisies ou importées.

2. Les prérequis avant d'ouvrir le dossier en ligne

Avant même la première saisie, il faut figer plusieurs paramètres : forme juridique choisie, dénomination ou enseigne, siège social, associés ou actionnaires, dirigeants, activité, capital, pouvoir de signature, et documents d'identité. Il faut également vérifier que les documents scannés sont lisibles, complets et cohérents entre eux. Une plateforme ne corrige pas un document incomplet ; elle le propage. Si les statuts mentionnent une adresse différente du justificatif de siège, si la pièce d'identité n'est pas conforme, ou si la répartition du capital varie entre deux documents, le dossier se fragilise.

Il faut aussi préparer les éléments souvent négligés : adresse e-mail de suivi, téléphone de contact, intitulé exact des fichiers joints, nomenclature interne des documents, et preuve des pouvoirs lorsqu'un cabinet ou un mandataire dépose pour le compte des fondateurs. Un dépôt numérique bien préparé gagne un temps considérable au moment des paiements, des validations et du suivi.

Checklist minimale avant saisie

Documents à préparer

  • Certificat négatif ou projet de nom
  • Version finale des statuts
  • Justificatif du siège
  • Pièces d'identité des associés et dirigeants
  • Coordonnées des signataires
  • Répartition du capital
  • Actes de nomination si nécessaires
  • Calendrier de paiement des frais

Sans cette base, le dépôt en ligne devient une source d'allers-retours.

3. Le déroulé pratique d'un dossier réussi

Un bon déroulé suit toujours la même logique : création du compte ou accès au compte mandataire, lancement de la demande, saisie des données d'identification, téléchargement des pièces, relecture croisée des informations, paiement, puis suivi des statuts et retours. Il est vivement conseillé d'organiser une validation croisée avant le clic final : une personne relit les données affichées à l'écran par rapport aux actes signés. Cette étape simple évite de nombreuses incohérences matérielles.

Après dépôt, il faut gérer le suivi avec discipline. Chaque retour, demande de correction ou observation doit être traité à partir du dossier maître, jamais depuis une version intermédiaire. Beaucoup de difficultés viennent de corrections faites dans l'urgence sur un document local sans mise à jour du reste du dossier. La bonne pratique consiste à maintenir une seule version de référence de chaque pièce et un journal interne des modifications.

4. Les blocages les plus fréquents et comment les éviter

Les blocages les plus fréquents sont documentaires : pièces illisibles, noms divergents, justificatif de siège inexploitable, objet social mal rédigé, erreur sur la forme juridique, absence de qualité du signataire, ou acte annexé mais non aligné avec les statuts. Viennent ensuite les blocages de processus : dépôt trop tôt alors que le certificat négatif ou le siège ne sont pas stabilisés, absence de coordination entre les associés, ou paiement lancé sans validation finale de la version déposée.

Pour éviter ces blocages, il faut traiter DirectEntreprise comme un outil de workflow. Cela implique un responsable de dossier, une checklist, un contrôle documentaire, une nomenclature de fichiers et un calendrier. Les structures qui gagnent du temps sont celles qui industrialisent le dépôt : modèles d'actes, guides internes, points de contrôle et journal de suivi.

5. Après la plateforme : les réflexes de conformité à ne pas oublier

La fin du dépôt ne signifie pas la fin du projet. Une fois la société créée, il faut vérifier l'ensemble des identifiants, organiser la comptabilité, préparer les premières factures, paramétrer la gouvernance de signature, mettre en place les obligations fiscales de démarrage et, si nécessaire, enclencher la CNSS. L'erreur classique est de considérer la plateforme comme une fin en soi. En réalité, elle sécurise l'amorçage administratif ; elle ne remplace ni la mise en ordre juridique ni l'organisation comptable et fiscale de l'entreprise.

Un cabinet peut apporter une vraie valeur sur cette deuxième phase : revue du dossier définitivement émis, archivage du pack de constitution, calendrier d'échéances, check de conformité des identifiants, et préparation du dossier permanent de la société. C'est cette continuité qui transforme un dépôt en ligne en création réellement opérationnelle.

6. La méthode cabinet pour éviter les allers-retours

Dans les dossiers où plusieurs associés, un conseil juridique, un comptable et un centre de domiciliation interviennent, DirectEntreprise fonctionne bien seulement si un chef de file est désigné. Ce pilote centralise les versions, valide la nomenclature des fichiers, contrôle l'identité des signataires et arbitre les écarts entre statuts, formulaires et pièces annexes. Sans ce pilotage, la plateforme devient le révélateur d'un défaut d'organisation du projet.

Une méthode simple consiste à préparer un dossier partagé avec cinq sous-dossiers : identité et pouvoirs, siège, statuts et actes, fiscal/social, preuves de dépôt et paiements. Avant chaque dépôt, une revue croisée est faite par une seconde personne. Après chaque retour, la correction est faite dans le dossier maître puis réinjectée partout. Cette discipline documentaire paraît lourde sur une petite création, mais elle réduit fortement les relectures, les incohérences et la perte de temps commerciale.


Risques en cas de non-conformité

Points de vigilance

Les principaux risques sont le rejet ou la suspension d'un dossier, la non-cohérence entre statuts et exploitation réelle, l'oubli d'une formalité post-création, la sous-estimation des coûts, ou encore le démarrage d'activité avec un cadre contractuel et fiscal mal calibré.

Plan d'action recommandé

  1. Cartographier l'activité réelle, les associés, la gouvernance et l'horizon de croissance avant de choisir la forme juridique.
  2. Préparer un dossier unique et cohérent : identité, adresse, activité, capital, pouvoirs, justificatifs et calendrier.
  3. Sécuriser les statuts et les actes annexes avant dépôt pour éviter de corriger après immatriculation.
  4. Planifier les formalités post-création dès l'amont : fiscalité, CNSS, contrats, facturation, comptabilité et compte bancaire.
  5. Mettre en place un suivi cabinet de bout en bout avec contrôle documentaire et jalons.

Le parcours administratif à sécuriser

Un bon dossier suit une logique de dépendance. Le nom commercial, la rédaction des statuts, les justificatifs d'adresse et de pouvoirs, puis les formalités d'immatriculation et d'identification doivent être pensés comme une chaîne. Dès qu'un document est incohérent avec les autres, le temps de traitement s'allonge.

Concrètement, ce sujet doit être traduit en procédures internes claires, en documents modèles, en responsabilités identifiées et en calendrier de suivi. Une bonne pratique consiste à matérialiser un dossier permanent regroupant les actes ou contrats utiles, les pièces justificatives structurantes, le schéma des flux, les options retenues, la liste des échéances et les contrôles clés.

Du point de vue cabinet, une approche par risque permet de distinguer les erreurs de conception initiale, les erreurs d'exécution au fil de l'eau et les erreurs de preuve. Cette distinction aide à prioriser les corrections : d'abord le cadre juridique et fiscal, ensuite le paramétrage opérationnel, puis la documentation de la piste d'audit et des contrôles.

Les arbitrages économiques derrière la formalité

Au-delà des pièces, le dirigeant doit arbitrer entre souplesse de fonctionnement, crédibilité bancaire, répartition des pouvoirs, protection des associés, régime de responsabilité et niveau de structuration attendu par les clients et partenaires.

Les livrables internes à préparer après création

Pour éviter une société créée mais mal opérationnelle, il faut préparer dès le départ un mini-kit de conformité : processus de facturation, classement des justificatifs, gouvernance de signature, procédure de paie si recrutement, et calendrier déclaratif.


Notre lecture cabinet

Notre lecture cabinet est simple : une création d'entreprise ne doit pas être traitée comme une simple démarche administrative. C'est le point de départ d'une architecture juridique, comptable, fiscale et sociale. Plus le cadrage initial est précis, moins l'entreprise subira de coûts de correction ensuite.

Questions fréquentes

Peut-on créer une société entièrement en ligne au Maroc ?

La plateforme permet de dématérialiser le parcours de création, mais la réussite dépend de la qualité des documents et de la cohérence juridique du dossier.

Pourquoi un dossier déposé en ligne peut-il quand même être retardé ?

Parce que la dématérialisation n'élimine ni les incohérences documentaires ni les erreurs de saisie. Elle les rend simplement plus visibles.

Un cabinet peut-il déposer pour le compte des fondateurs ?

Oui, à condition d'organiser correctement les pouvoirs, les coordonnées de suivi et la gestion des versions des pièces.

Faut-il préparer la CNSS et la fiscalité dès la phase de dépôt ?

Oui. Les identifiants et démarches post-création doivent être anticipés pour éviter qu'une société immatriculée reste inactive ou non conforme.

Quel est le meilleur conseil pour utiliser DirectEntreprise ?

Ne jamais commencer la saisie sans un dossier maître complet, relu et validé.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

Guide complet : IF, TP, ICE et CNSS après la création d’entreprise au Maroc

Création d'entreprise Fiscalité CNSS Post-création

Dans la pratique, les difficultés ne viennent pas seulement du dépôt initial, mais surtout de l'enchaînement entre certificat négatif, statuts, registre du commerce, identifiants fiscaux, CNSS, siège social et ouverture opérationnelle. Cet article propose une lecture cabinet : comprendre l'ordre logique, les pièces attendues, les arbitrages juridiques et les risques de non-conformité afin de réduire les allers-retours et les coûts cachés.

Ce qui change / ce qu'il faut savoir

L'erreur la plus fréquente après immatriculation est de croire que la société est totalement prête. En réalité, l'immatriculation n'est qu'un jalon ; l'identification fiscale et sociale doit être traitée immédiatement.

L'OMPIC précise que pour les nouvelles personnes morales l'ICE est attribué lors de la demande du certificat négatif. La plateforme de création permet ensuite d'articuler les démarches liées à l'identification fiscale, tandis que la CNSS impose des démarches propres dès qu'il existe une relation de travail.

Qui est concerné

Cette fiche vise les dirigeants de sociétés nouvellement créées, les responsables administratifs, les cabinets qui accompagnent le démarrage, ainsi que les investisseurs étrangers qui doivent comprendre la chronologie des identifiants et obligations.


1. L'ICE, l'IF et la TP : trois logiques différentes à ne pas confondre

L'ICE, l'identifiant fiscal et la taxe professionnelle ne répondent pas à la même fonction. L'ICE est l'identifiant commun de l'entreprise, utilisé comme numéro pivot d'identification dans l'écosystème de création. L'OMPIC indique que, pour les nouvelles personnes morales, cet identifiant est attribué lors de la demande du certificat négatif. L'IF, lui, s'inscrit dans la relation fiscale de l'entreprise avec l'administration. La TP, quant à elle, correspond à la logique de taxe professionnelle et de situation de l'entreprise au regard des règles locales applicables.

Dans la pratique, ces identifiants et formalités doivent être lus comme un ensemble cohérent. Une société ne peut pas se contenter de son registre du commerce pour commencer à fonctionner proprement. Elle doit pouvoir émettre une facture avec les bonnes mentions, ouvrir et justifier son dossier bancaire, prouver son existence auprès des clients et préparer ses obligations fiscales. Beaucoup de retards de démarrage viennent d'une confusion entre ces numéros et d'un suivi incomplet du dossier après immatriculation.

2. L'ordre logique des démarches après la constitution

La première règle est de vérifier les données réellement délivrées à la création : dénomination exacte, adresse, forme juridique, identité des dirigeants, ICE, données fiscales et documents RCC. Ensuite, il faut s'assurer que le dossier interne de la société est complet : statuts signés, actes de nomination, preuve du siège, attestations et pièces remises lors de la constitution. Ce pack doit être classé avant même la première facture.

La deuxième règle est de préparer l'environnement opérationnel. Cela suppose d'ouvrir ou finaliser la relation bancaire, de paramétrer la facturation, d'installer la comptabilité, d'identifier le régime TVA pertinent si l'activité y est soumise, et de mettre en place un calendrier des échéances. Une société nouvellement créée sans calendrier déclaratif ni modèle de facture devient rapidement vulnérable, même si ses formalités d'immatriculation sont achevées.

Le point de vigilance pour les groupes et investisseurs étrangers

⚠ Point de vigilance Dans les groupes internationaux, l'erreur fréquente consiste à se concentrer sur la création juridique et à laisser les équipes locales improviser le démarrage. Il faut au contraire prévoir un dossier de lancement : identifiants, pouvoirs, signatures bancaires, référentiel comptable, contrats de support et gouvernance des pièces.

3. La CNSS : obligation à activer dès l'existence d'un emploi

La CNSS suit sa propre logique. Le site officiel rappelle l'importance de l'immatriculation et précise que la déclaration régulière des salaires n'est pas facultative pour l'affilié. Dès que la société emploie du personnel, elle doit gérer l'affiliation employeur, l'immatriculation des salariés concernés et la déclaration des salaires, aujourd'hui largement pilotée via le portail DAMANCOM. Il ne faut pas attendre un contrôle ou un litige social pour organiser ces démarches.

Le bon réflexe consiste à traiter la CNSS comme un projet de paie et non comme un simple guichet administratif. Il faut s'assurer que les contrats, les identités, les dates d'entrée, les rubriques de paie et les déclarations sont alignés. Le site CNSS rappelle également qu'en cas de recrutement d'un nouveau salarié, l'employeur doit penser à l'immatriculation et à sa correcte déclaration sur la période de paie concernée. Une erreur sociale au premier mois laisse souvent des traces durables.

4. Le plan de conformité des 30 premiers jours

Pendant les trente premiers jours, l'entreprise doit finaliser son dossier permanent, vérifier ses identifiants, activer son environnement bancaire, préparer ses modèles de factures, classer ses pièces constitutives, arrêter son plan comptable, nommer les responsables de signature, et, si elle recrute, mettre en place la chaîne RH/paie/CNSS. Cette période est déterminante : une société qui structure bien son premier mois sécurise fortement ses contrôles futurs.

💡 À retenir Il faut aussi organiser la preuve. Chaque document émis ou reçu durant cette phase – statuts, attestations, contrats, première facture, justificatif de siège, documents bancaires, affiliation employeur – doit être conservé dans un dossier clair. La société ne doit pas seulement avoir « fait » les formalités ; elle doit pouvoir démontrer qu'elle les a faites, à quelle date, et avec quels justificatifs.

5. Le tableau de bord des quinze premiers jours

Sur les quinze premiers jours, le dirigeant doit suivre un tableau de bord simple. Il est également utile d'identifier un responsable par thème : juridique, facturation, banque, comptabilité, paie/CNSS. Dans les petites structures, une seule personne peut porter plusieurs rôles, mais le suivi doit tout de même être explicite. Ce formalisme léger réduit les oublis, les redondances et les retards de démarrage.

Tableau de bord J1 – J15
  • Documents définitifs de constitution archivés
  • ICE vérifié et données fiscales confirmées
  • Compte bancaire activé
  • Modèle de facture prêt avec les bonnes mentions légales
  • Calendrier déclaratif posé
  • Logiciel ou dossier comptable ouvert
  • CNSS préparée si une embauche est imminente

6. Les preuves à conserver dès le démarrage

Au-delà des identifiants obtenus, l'entreprise doit conserver la preuve de chaque étape : documents de constitution, confirmations des numéros attribués, captures ou accusés de dépôt, contrats de travail, affiliations, premières déclarations, justificatifs bancaires et modèles de factures. Ce dossier de démarrage facilite tous les échanges futurs avec la banque, le client, l'administration et le cabinet.

Une structure qui documente bien son lancement gagne du temps pendant plusieurs années. Elle évite les reconstitutions a posteriori, les écarts entre versions et les oublis de pièces lorsque survient une formalité modificative, un recrutement ou un contrôle.

7. Le réflexe de revue mensuelle

Une revue mensuelle de quinze minutes suffit pour vérifier que les identifiants, la facturation, la banque, la comptabilité et, le cas échéant, la paie/CNSS restent alignés. Ce réflexe évite que de petites erreurs de démarrage deviennent des anomalies structurelles.

8. Dernier contrôle utile

Avant la première clôture mensuelle, il faut comparer les informations portées sur les factures, la banque, la comptabilité et les contrats de travail éventuels. Cette revue finale sécurise toute la chaîne post-création.


Risques en cas de non-conformité

⚠ Risques identifiés Les principaux risques sont le rejet ou la suspension d'un dossier, la non-cohérence entre statuts et exploitation réelle, l'oubli d'une formalité post-création, la sous-estimation des coûts, ou encore le démarrage d'activité avec un cadre contractuel et fiscal mal calibré.

Plan d'action recommandé

  1. Cartographier l'activité réelle, les associés, la gouvernance et l'horizon de croissance avant de choisir la forme juridique.
  2. Préparer un dossier unique et cohérent : identité, adresse, activité, capital, pouvoirs, justificatifs et calendrier.
  3. Sécuriser les statuts et les actes annexes avant dépôt pour éviter de corriger après immatriculation.
  4. Planifier les formalités post-création dès l'amont : fiscalité, CNSS, contrats, facturation, comptabilité et compte bancaire.
  5. Mettre en place un suivi cabinet de bout en bout avec contrôle documentaire et jalons.

Le parcours administratif à sécuriser

Un bon dossier suit une logique de dépendance. Le nom commercial, la rédaction des statuts, les justificatifs d'adresse et de pouvoirs, puis les formalités d'immatriculation et d'identification doivent être pensés comme une chaîne. Dès qu'un document est incohérent avec les autres, le temps de traitement s'allonge.

Concrètement, ce sujet doit être traduit en procédures internes claires, en documents modèles, en responsabilités identifiées et en calendrier de suivi. Une bonne pratique consiste à matérialiser un dossier permanent regroupant les actes ou contrats utiles, les pièces justificatives structurantes, le schéma des flux, les options retenues, la liste des échéances et les contrôles clés.

Du point de vue cabinet, une approche par risque permet de distinguer les erreurs de conception initiale, les erreurs d'exécution au fil de l'eau et les erreurs de preuve. Cette distinction aide à prioriser les corrections : d'abord le cadre juridique et fiscal, ensuite le paramétrage opérationnel, puis la documentation de la piste d'audit et des contrôles.

Les arbitrages économiques derrière la formalité

Au-delà des pièces, le dirigeant doit arbitrer entre souplesse de fonctionnement, crédibilité bancaire, répartition des pouvoirs, protection des associés, régime de responsabilité et niveau de structuration attendu par les clients et partenaires.

Les livrables internes à préparer après création

Pour éviter une société créée mais mal opérationnelle, il faut préparer dès le départ un mini-kit de conformité : processus de facturation, classement des justificatifs, gouvernance de signature, procédure de paie si recrutement, et calendrier déclaratif.


Notre lecture cabinet

Notre lecture cabinet est simple : une création d'entreprise ne doit pas être traitée comme une simple démarche administrative. C'est le point de départ d'une architecture juridique, comptable, fiscale et sociale. Plus le cadrage initial est précis, moins l'entreprise subira de coûts de correction ensuite.

Questions fréquentes

Non. L'ICE et l'IF n'ont pas la même fonction. L'ICE identifie l'entreprise dans l'écosystème de création ; l'IF se rattache à la relation fiscale.

Dès qu'il existe un salarié ou une relation de travail soumise au régime concerné. Il ne faut pas attendre plusieurs mois d'activité.

Non. Le site officiel de la CNSS indique qu'elle est obligatoire pour l'affilié.

Oui, mais il faut anticiper la chaîne RH et CNSS avant la première embauche, pas après.

Le décalage entre société juridiquement créée et société réellement opérationnelle sur le plan fiscal, social, comptable et documentaire.

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More

Guide complet : Comment réserver un nom commercial / certificat négatif au Maroc

Dans la pratique, les difficultés ne viennent pas seulement du dépôt initial, mais surtout de l'enchaînement entre certificat négatif, statuts, registre du commerce, identifiants fiscaux, CNSS, siège social et ouverture opérationnelle. Cet article propose une lecture cabinet : comprendre l'ordre logique, les pièces attendues, les arbitrages juridiques et les risques de non-conformité afin de réduire les allers-retours et les coûts cachés.

Ce qui change / ce qu'il faut savoir

Le nom commercial se traite désormais principalement en ligne. L'OMPIC rappelle que le registre central du commerce délivre le certificat négatif qui atteste de la disponibilité du nom demandé et réserve ce nom pendant une durée limitée ; ses FAQ précisent une réservation de trois mois.

La digitalisation n'a pas simplifié le fond du sujet. Un nom acceptable juridiquement et administrativement doit rester disponible, distinctif, cohérent avec l'activité et correctement rédigé dans la demande. Le rejet provient le plus souvent d'une préparation insuffisante.

Qui est concerné

Ce guide concerne les créateurs de sociétés, entrepreneurs individuels qui exploitent une enseigne, cabinets de création, investisseurs étrangers, et toute personne qui doit sécuriser la dénomination d'une entité commerciale avant l'immatriculation.


1. Ce que prouve réellement le certificat négatif

Le certificat négatif n'est pas un simple document préparatoire. Il remplit une fonction centrale : il atteste, à la date de délivrance, que le nom commercial demandé est disponible au regard de la base gérée par l'OMPIC pour la dénomination, l'enseigne et, le cas échéant, le sigle. Autrement dit, il ouvre la voie au dépôt du dossier de création, mais il ne doit pas être confondu avec un droit de propriété intellectuelle au sens d'une marque enregistrée. Beaucoup d'entrepreneurs font cette confusion et pensent qu'un certificat négatif protège globalement leur signe sur tous les terrains. Ce n'est pas sa fonction.

À retenir : Les FAQ de l'OMPIC indiquent une réservation de trois mois. Il faut donc enchaîner rapidement les formalités de constitution. Un certificat négatif obtenu trop tôt puis laissé sans suite oblige souvent à recommencer une partie du processus, avec un risque que la dénomination ne soit plus disponible au moment où le projet est réellement prêt.

2. Comment la demande s'effectue en pratique

Les demandes liées au nom commercial sont orientées par l'OMPIC vers la voie électronique. Les formulaires RCC et la plateforme dédiée permettent de choisir le type de demande selon le cas : dénomination, enseigne, modification avant immatriculation ou changement de données déjà inscrites. Dans la pratique, il faut préparer plusieurs variantes de nom, car le premier choix est loin d'être toujours disponible. Il est également conseillé d'arrêter au préalable la forme juridique, car celle-ci figure dans le dossier et conditionne la cohérence du projet.

La demande doit être rédigée avec rigueur : orthographe stabilisée, séparation claire entre dénomination et sigle, cohérence avec l'activité, et absence d'éléments susceptibles d'induire en erreur. Les demandes faites « à la hâte » avec des formulations génériques, trop proches d'un nom existant, ou reposant sur un mot banal faiblement distinctif, sont celles qui génèrent le plus de retours. Un cabinet a intérêt à intégrer une revue de nom commercial dans sa checklist de constitution au même titre qu'une revue statutaire.

CN1, CN2, CN4 : pourquoi il faut choisir le bon formulaire

Les FAQ et formulaires OMPIC distinguent la demande relative à la dénomination et celle relative à l'enseigne. Il faut donc savoir ce que l'on demande exactement. Une dénomination sociale, une enseigne d'exploitation et un sigle ne jouent pas le même rôle dans la vie de l'entreprise. Cette distinction évite de déposer un nom séduisant commercialement mais mal exploité juridiquement.

Formulaire Objet Cas d'usage typique
CN1 Demande de dénomination sociale Création d'une société (SARL, SA, SAS…)
CN2 Demande d'enseigne Point de vente, commerce physique
CN4 Modification / changement de données Mise à jour d'une dénomination existante

3. Les motifs de rejet les plus fréquents

01
Proximité avec un nom existant

Ajouter un mot courant, une ponctuation ou une orthographe légèrement différente ne crée pas nécessairement un signe acceptable.

02
Caractère trop générique ou descriptif

Un intitulé banal décrivant simplement l'activité sans élément distinctif fort est plus exposé au refus.

03
Éléments réglementés ou institutionnels

Termes géographiques ou professionnels qui peuvent laisser croire à une qualité ou à une autorisation particulière.

04
Incohérences internes au dossier

Forme juridique non stabilisée, incohérence entre activité et nom choisi, ou absence d'anticipation sur la suite du projet.

Réserver un nom n'est pas seulement « passer le filtre OMPIC » ; c'est choisir une identité juridique et opérationnelle qui tiendra dans le temps. Un nom peut être disponible mais mal pensé pour le développement commercial, le site internet, la marque future, la communication bancaire ou la crédibilité vis-à-vis d'investisseurs.

4. Ce qu'il faut faire juste après l'obtention du certificat négatif

Une fois le certificat obtenu, il faut immédiatement verrouiller le reste du dossier : statuts, siège social, identité des associés ou actionnaires, dirigeants, pouvoirs, capital, calendrier de signature et flux de paiement des formalités. Le certificat négatif ne doit jamais rester isolé dans un dossier en attente. Plus le délai s'allonge, plus le risque augmente : évolution du projet, changement de forme juridique, divergence entre nom réservé et nom utilisé dans les projets d'actes, ou simple expiration de la réservation.

Il est également recommandé, dans les dossiers à enjeu de marque ou de communication, de mener en parallèle une réflexion plus large sur les signes distinctifs : disponibilité digitale, cohérence de l'enseigne, futur dépôt de marque, nom de domaine et charte de communication. Le certificat négatif ne remplace pas ces vérifications. Il constitue une brique administrative essentielle, mais pas l'intégralité de la stratégie d'identité de l'entreprise.

5. Nom commercial, enseigne et marque : ne pas mélanger les protections

Dans la pratique, les entrepreneurs utilisent souvent un seul nom pour tout : société, enseigne, logo, domaine internet et future marque. Cette approche est pratique commercialement, mais elle exige une lecture juridique plus fine. Le certificat négatif traite la disponibilité du nom commercial dans la chaîne de création ; la marque relève d'une logique de propriété industrielle distincte ; l'enseigne répond à la visibilité d'exploitation. Un projet bien préparé vérifie l'articulation entre ces trois niveaux avant de communiquer massivement sur son identité.

Cette distinction a des conséquences très concrètes. Une société peut obtenir un certificat négatif et découvrir ensuite que sa stratégie de marque, son nom de domaine ou son identité visuelle méritent une protection complémentaire. À l'inverse, un porteur de projet peut investir dans un branding avancé sans avoir sécurisé le nom commercial de la future société.

Bonne pratique : Construire une courte matrice avant immatriculation : quel signe sert à la dénomination sociale, quel signe sera utilisé comme enseigne, quel signe mérite un dépôt de marque, et quels noms de domaine doivent être réservés. Ce travail coûte beaucoup moins cher avant immatriculation qu'après lancement commercial.

Risques en cas de non-conformité

  • Rejet ou suspension d'un dossier
  • Non-cohérence entre statuts et exploitation réelle
  • Oubli d'une formalité post-création
  • Sous-estimation des coûts
  • Démarrage d'activité avec un cadre contractuel et fiscal mal calibré

Plan d'action recommandé

  1. Cartographier l'activité réelle, les associés, la gouvernance et l'horizon de croissance avant de choisir la forme juridique.
  2. Préparer un dossier unique et cohérent : identité, adresse, activité, capital, pouvoirs, justificatifs et calendrier.
  3. Sécuriser les statuts et les actes annexes avant dépôt pour éviter de corriger après immatriculation.
  4. Planifier les formalités post-création dès l'amont : fiscalité, CNSS, contrats, facturation, comptabilité et compte bancaire.
  5. Mettre en place un suivi cabinet de bout en bout avec contrôle documentaire et jalons.

Le parcours administratif à sécuriser

Un bon dossier suit une logique de dépendance. Le nom commercial, la rédaction des statuts, les justificatifs d'adresse et de pouvoirs, puis les formalités d'immatriculation et d'identification doivent être pensés comme une chaîne. Dès qu'un document est incohérent avec les autres, le temps de traitement s'allonge.

Concrètement, ce sujet doit être traduit en procédures internes claires, en documents modèles, en responsabilités identifiées et en calendrier de suivi. Une bonne pratique consiste à matérialiser un dossier permanent regroupant les actes ou contrats utiles, les pièces justificatives structurantes, le schéma des flux, les options retenues, la liste des échéances et les contrôles clés.

Du point de vue cabinet, une approche par risque permet de distinguer les erreurs de conception initiale, les erreurs d'exécution au fil de l'eau et les erreurs de preuve. Cette distinction aide à prioriser les corrections : d'abord le cadre juridique et fiscal, ensuite le paramétrage opérationnel, puis la documentation de la piste d'audit et des contrôles.

Les arbitrages économiques derrière la formalité

Au-delà des pièces, le dirigeant doit arbitrer entre souplesse de fonctionnement, crédibilité bancaire, répartition des pouvoirs, protection des associés, régime de responsabilité et niveau de structuration attendu par les clients et partenaires.

Les livrables internes à préparer après création

Pour éviter une société créée mais mal opérationnelle, il faut préparer dès le départ un mini-kit de conformité : processus de facturation, classement des justificatifs, gouvernance de signature, procédure de paie si recrutement, et calendrier déclaratif.


Notre lecture cabinet

Notre lecture cabinet est simple : une création d'entreprise ne doit pas être traitée comme une simple démarche administrative. C'est le point de départ d'une architecture juridique, comptable, fiscale et sociale. Plus le cadrage initial est précis, moins l'entreprise subira de coûts de correction ensuite.

Questions fréquentes

Le certificat négatif protège-t-il une marque ?
Non. Il atteste la disponibilité du nom commercial demandé dans la logique de création d'entreprise, mais il ne remplace pas un dépôt de marque.
Combien de temps le nom est-il réservé ?
Les FAQ OMPIC indiquent une réservation de trois mois. Il faut donc préparer les actes de constitution sans tarder.
Peut-on déposer uniquement une enseigne ?
Oui, mais il faut choisir le bon formulaire et distinguer clairement la dénomination, l'enseigne et le sigle.
Pourquoi une demande peut-elle être rejetée alors que le nom me paraît différent ?
Parce qu'une différence d'apparence ne suffit pas toujours ; l'OMPIC examine la disponibilité et la distinctivité au regard des règles applicables et des signes existants.
Faut-il vérifier la marque et le nom de domaine en plus ?
Oui, surtout si le projet a un enjeu commercial ou digital fort. Le certificat négatif ne couvre pas à lui seul l'ensemble des risques liés aux signes distinctifs.
certificat négatif Maroc nom commercial OMPIC CN1 CN2 Maroc réserver nom commercial création entreprise Maroc

© CABINET EL HOUSNY YOUSSEF -CHY-

Expertise Comptable | Audit | Conseil Fiscal | commissariat aux comptes
https://chy.ma I https://chy.ma/contacts/
Read More
→ Index