Droit à déduction de la TVA régularisée pour défaut de conservation en cas de cession à l’export du bien immobilisé

Droit à déduction de la TVA régularisée pour défaut de conservation en cas de cession à l’export du bien immobilisé

A MONSIEUR OUASSIM AKIL
SOCIETE AKONSEIL
Occitania Square, Boulevard des clubs, 4ème étage, n° 42,
Quartier Casablanca Finance City CFC Casablanca. ​

Objet : Droit à déduction de la TVA régularisée pour défaut de conservation en cas de cession à l’export du bien immobilisé.

Réf : Votre lettre en date du 17 novembre 2025.

 Par lettre citée en référence, vous portez à la connaissance de la Direction Générale des Impôts que la société X, société de droit marocain soumise à l’impôt sur les Sociétés (IS), ayant pour activité la fabrication de divers produits agroalimentaires, a acquis en 2023 divers biens d’équipement pour démarrer son activité et a procédé en 2025 à la cession d’une machine à un acheteur situé à l’extérieur du territoire marocain. ​

Vous précisez, à cet effet, que compte tenu du fait que ladite société n’a pas respecté la durée de conservation de 60 mois prévue à l’article 104 II-2 du Code Général des Impôts (CGI), elle devra procéder à la régularisation de la Taxe sur la Valeur Ajoutée (TVA) initialement déduite lors de l’acquisition de la machine et ce, au prorata de la durée de non conservation.

Compte tenu de ce qui précède et partant du principe que le droit à déduction de la TVA régularisée demeure toujours acquis à la société vendeuse du fait que la cession de la machine à l’étranger est une opération d’export ouvrant droit à déduction comme prévu à l’article 92-1-1 du CGI, vous demandez la confirmation que cette TVA ouvre droit à déduction chez la société X vendeuse dans la limite de la TVA théorique qui aurait pu être facturée lors de la cession de la machine en tant que bien d’occasion, si ladite cession avait eu lieu au Maroc.

En réponse, j’ai l’honneur de vous rappeler que, Conformément aux dispositions de l’article 104-II-2 du CGI, le défaut de conservation des biens meubles ouvrant droit à déduction, inscrits dans un compte d’immobilisations pendant le délai de soixante (60) mois prévu à l’article 102 du CGI, donne lieu à une régularisation égale au montant de la taxe initialement déduite ou ayant fait l’objet d’exonération au titre desdits biens, diminuée d’un soixantième par mois ou fraction de mois écoulé depuis la date d’acquisition desdits biens.

 Ainsi, la TVA régularisée au titre d’un bien meuble, ouvre droit à déduction chez le vendeur dans la limite de la taxe sur la valeur ajoutée facturée lors de sa cession en tant que bien d’occasion, conformément à l’article 125 bis du CGI.La régularisation doit être effectuée sur la déclaration du chiffre d’affaires du mois ou du trimestre au cours duquel la cession ou le retrait du bien meuble ou immeuble ouvrant droit à déduction est intervenu. ​

 En effet, au sens des dispositions de l’article 125 bis-I du CGI, les opérations de vente et de livraison des biens d’occasion sont soumises à la TVA selon le régime de droit commun lorsque lesdits biens sont acquis auprès des utilisateurs assujettis qui sont tenus de soumettre la TVA à leurs opérations de vente de biens mobiliers d’investissement.par conséquent, les personnes assujetties qui vendent lesdits biens doivent facturer la tva sur leur prix de vente.

Dans le cas d’espèce, s’agissant d’une opération d’export d’un bien d’occasion, qui est exonérée de la TVA avec droit à déduction, la société X vendeuse ne peut pas facturer la TVA sur le bien d’occasion exporté ; il est admis que la TVA régularisée par ladite société ouvre droit à déduction dans la limite de la TVA calculée fictivement sur la base du prix de cession à l’export du bien d’occasion. ​ Veuillez agréer, Monsieur, l’expression de ma considération distinguée.

Le Directeur Général des Impôts
Signé : IDRIZSI KOUNI YOUNES.

Read More

🚨🚨Urgent – Alerte info – Airbnb et interdiction en copropriété :

🚨🚨Urgent – Alerte info – Airbnb et interdiction en copropriété :

La Cour de cassation renvoie le volet clef de la loi LE MEUR devant le conseil constitutionnel !!! (France)

La Cour de cassation a décidé de saisir le Conseil constitutionnel sur la validité de l’article 26 de la loi LE MEUR, qui autorise l’interdiction de la location meublée de courte durée en copropriété par un vote à majorité allégée.

🔍 Selon la Cour, ce dispositif est susceptible de porter une atteinte disproportionnée :

♦️ à la liberté d’entreprendre,
♦️ au droit de propriété,
♦️ et à la sécurité juridique des règlements de copropriété, de nature contractuelle.

⏳ Le Conseil constitutionnel dispose de 3 mois pour se prononcer.

🎯 Enjeux pratiques pour les experts-comptables et investisseurs :
sécurisation des business models en location meublée, analyse du risque réglementaire dans les opérations immobilières, impact potentiel sur la valorisation des actifs et les stratégies patrimoniales.

👉 Plus d’un million de copropriétaires sont concernés.

Une décision à suivre de très près dans les mois à venir.

Read More

Licenciement et absence pour la prière du vendredi : que dit la Cour de cassation ?

Licenciement et absence pour la prière du vendredi : que dit la Cour de cassation ?

Saviez-vous que l’absence d’un salarié pour accomplir la prière du vendredi ne constitue pas une faute grave ?

Selon l’article 61 du Code du travail, le licenciement sans indemnité n’est possible qu’en cas de faute grave. Mais qu’est-ce qu’une faute grave ?
👉 C’est un manquement sérieux qui rend impossible le maintien du contrat de travail.

La Cour de cassation marocaine a récemment confirmé, dans son arrêt n° 964 du 23 octobre 2018, que :

L’absence pour accomplir la prière du vendredi n’est pas responsable du préjudice subi par l’employeur,

L’organisation interne de l’entreprise permettait un relais par un autre salarié,

La responsabilité du dommage incombe donc à l’employeur et non au salarié,

La liberté de culte est protégée : accomplir une obligation religieuse ne peut être considéré comme une faute grave.

💡 En résumé : un salarié qui respecte ses obligations religieuses légitimes ne peut être licencié sans indemnité si son absence n’a pas causé de préjudice direct à l’entreprise.

➡️ Une décision qui rappelle l’importance de l’équilibre entre obligations professionnelles et libertés fondamentales.

Read More

Le fisc français bientôt informé des biens immobiliers détenus à l’étranger : une nouvelle ère de transparence fiscale

Le fisc français bientôt informé des biens immobiliers détenus à l’étranger : une nouvelle ère de transparence fiscale

Dans un contexte de renforcement global de la lutte contre l’évasion fiscale, un accord majeur vient d’être signé dans le cadre de l’OCDE. Celui-ci prévoit la mise en place d’un échange automatique d’informations sur les biens immobiliers détenus à l’étranger par les contribuables. Après les comptes bancaires, c’est désormais le patrimoine immobilier international qui va entrer dans le champ de la coopération fiscale entre États

Qu’est-ce qui change ?

L’administration fiscale française disposera bientôt d’un accès automatique aux informations suivantes :

  • Biens immobiliers détenus à l’étranger, qu’ils soient détenus en nom propre ou via une société ;
  • Revenus générés : loyers, plus-values, locations saisonnières, etc. ;
  • Droits de propriété : pleine propriété, usufruit, indivision, détention indirecte.

Ces données seront transmises même si le contribuable ne les a jamais déclarées en France.

Une extension logique du dispositif bancaire :

Depuis 2017, les administrations fiscales s’échangent déjà automatiquement les données concernant les comptes bancaires détenus à l’étranger.

Ce mécanisme, extrêmement efficace, a permis de réduire significativement les comportements d’opacité.
L’OCDE applique désormais le même principe aux actifs non financiers, en premier lieu l’immobilier, secteur particulièrement utilisé par certains contribuables pour dissimuler une partie de leur patrimoine.

Quels impacts pour les contribuables ?

✔ Plus aucune possibilité de dissimulation immobilière :

Les biens étrangers doivent être déclarés :

  • Dans la déclaration annuelle des revenus (notamment les revenus fonciers),
  • Dans la déclaration IFI, lorsque le seuil est atteint,
  • Lors des cessions avec imposition des plus-values.

✔ Renforcement des contrôles et risques accrus : En cas d’omission, les contribuables s’exposent à :

  • Redressements,
  • Intérêts de retard,
  • Pénalités pouvant atteindre 80 % en cas de manœuvres frauduleuses.

✔ Une sécurisation pour les contribuables en conformité :

Pour ceux qui déclarent déjà correctement leurs biens et leurs revenus, ce dispositif apporte une sécurité juridique accrue et limite les litiges.

Un mouvement mondial vers plus de transparence :

Grâce à ce nouvel accord, l’OCDE renforce encore l’arsenal international contre l’évasion fiscale.
De nombreux États devraient rejoindre l’initiative, créant ainsi un écosystème de transparence globale autour de la propriété immobilière. Ce dispositif marque une étape importante vers une harmonisation des pratiques fiscales, limitant les zones d’ombre et favorisant une fiscalité plus équitable

À retenir :

  • Le fisc français aura bientôt une vision complète des biens immobiliers détenus à l’étranger.
  • Les revenus générés par ces biens seront automatiquement communiqués.
  • Les contribuables doivent s’assurer de la bonne conformité de leurs déclarations pour éviter les risques.
Read More

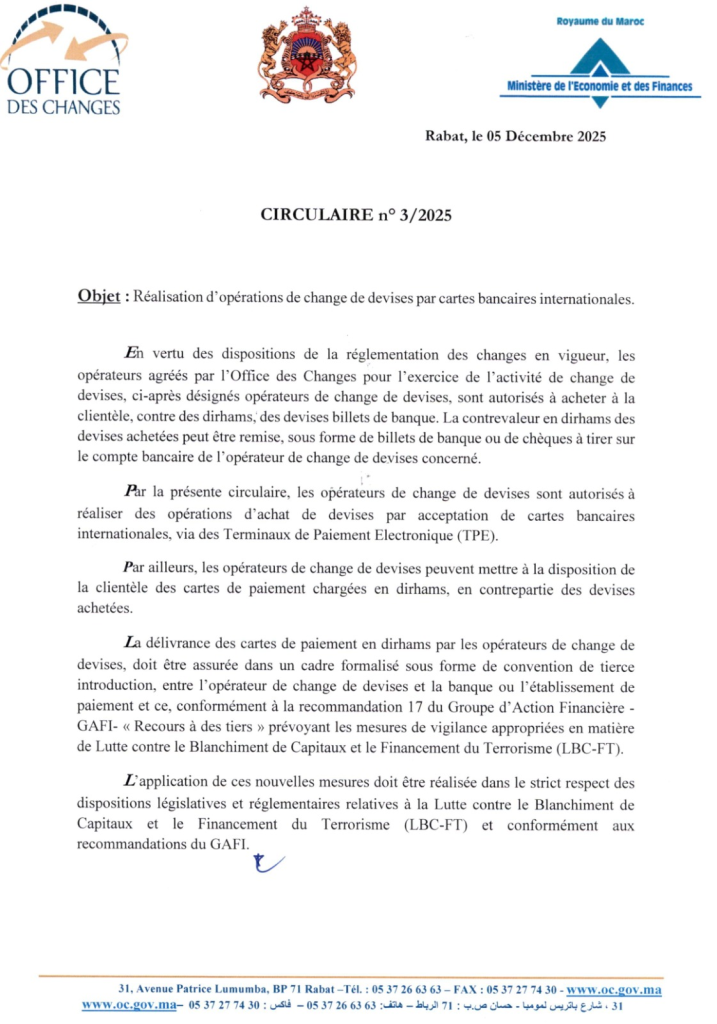
Principale disposition de la Circulaire n°3/2025 de l’Office des changes concernant la Réalisation d’opérations de change de devises par cartes bancaires internationales (05/12/2025)

Principale disposition de la Circulaire n°3/2025 de l’Office des changes concernant la Réalisation d’opérations de change de devises par cartes bancaires internationales (05/12/2025)

Contexte réglementaire :

Les opérateurs agréés par l’Office des Changes pour l’activité de change manuel sont autorisés à acheter des devises (billets de banque) auprès de la clientèle et à remettre en contrepartie des dirhams, soit :

  • En billets,
  • Soit par chèque tiré sur leur compte bancaire.

Nouvelle mesure : Achat de devises par cartes bancaires internationales :

La circulaire autorise désormais les opérateurs de change à :

  • Réaliser des opérations d’achat de devises via cartes bancaires internationales,
  • En utilisant des Terminaux de Paiement Électronique (TPE).

Mise à disposition de cartes chargées en dirhams :

Les opérateurs peuvent également :

  • Fournir à la clientèle des cartes de paiement préchargées en dirhams,
  • En contrepartie des devises achetées.

Obligation de convention formalisée :

La délivrance de ces cartes nécessite :

  • Une convention de tierce introduction entre :

-L’opérateur de change,

-Et la banque / établissement de paiement.

  • Conformité avec la Recommandation 17 du GAFI (« Recours à des tiers ») imposant des mesures adaptées de vigilance:

Conformité LBC-FT :

Ces nouvelles opérations doivent être réalisées dans le respect strict des règles de :

  • Lutte contre le Blanchiment de Capitaux,
  • Lutte contre le Financement du Terrorisme (LBC-FT),
  • Et des recommandations du GAFI.
Read More

Alerte – Obligations légales sur les délais de paiement pour les entreprises dépassant 2.000.000 DHS de CA (Loi 69-21) – Année 2026-

Alerte – Obligations légales sur les délais de paiement pour les entreprises dépassant 2.000.000 DHS de CA (Loi 69-21) – Année 2026-

Champ d’application :

Sont concernées toutes les entreprises commerciales réalisant un chiffre d’affaires annuel HT supérieur à 2 000 000 DHS.

Obligations selon le chiffre d’affaires :

CA ≥ 50 000 000 DHS  Déclaration trimestrielle obligatoire.Visa obligatoire du Commissaire aux comptes.
10 000 000 DHS< CA < 50 000 000 DHS  Déclaration trimestrielle (régime normal).Visa expert-comptable ou comptable agréé.
2 000 000 DHS ≤ CA ≤ 10 000 000 DHS  Assujetties depuis 01/01/2025.Déclaration annuelle unique pour l’exercice 2025 (A déposer avant le 1erAvril 2026).À partir de 2026 : déclaration trimestrielle comme toutes les entreprises du champ.
CA < 2 000 000 DHSNon concernées par la déclaration.

Rythme et dates de déclaration (à partir de Janvier 2026) :

  • T1 : Avant 30 avril N
  • T2 : Avant 31 juillet N
  • T3 : Avant 31 octobre N
  • T4 : Avant 30 janvier N+1

Règles de paiement :

  • Délai légal : 60 jours (120 jours si accord contractuel).
  • Point de départ : date d’émission de la facture (autres cas prévus par la loi).
  • Déclaration obligatoire même en cas d’absence d’impayés.

Pénalités en cas de retard :

  • Taux directeur BAM après 1 mois de retard.
  • + 0.85% par mois ou fraction de mois sur le montant TTC.

Sanctions en cas de non-déclaration :

Amendes selon le CA (de 5 000 à 250 000 DHS).

Read More

حكم المحكمة الإدارية بالرباط – الضريبة على السكن والضريبة على الخدمات الجماعية

حكم المحكمة الإدارية بالرباط – الضريبة على السكن والضريبة على الخدمات الجماعية

أصدرت المحكمة الإدارية بالرباط بتاريخ 2 دجنبر 2025 حكماً نهائياً في الملف رقم … المتعلق بالطعن ضد الضريبة على لسكن والضريبة على الخدمات الجماعية

مضمون الحكم

:قررت المحكمة

إلغاء الضرائب المطعون فيها عن سنوات 2011 إلى 2024؛ –
التصريح بالتقادم في حق المحاسب العمومي لاستيفاء الضرائب المتعلقة بسنوات 2011 إلى 2021؛ –
مع ترتيب جميع الآثار القانونية على ذلك –

أساس الحكم

:اعتمدت المحكمة على بطلان مسطرة فرض الضرائب بسبب

عدم انعقاد لجنة الإحصاء–

وهي خطوة أساسية ووجوبية قبل تحديد الوعاء الضريبي-

أهمية القرار

يُعد هذا القرار سابقة قضائية من حيث الأساس القانوني والأثر العملي، وقد تكون له انعكاسات كبيرة على مداخيل الجماعات الترابية

دور لجنة الإحصاء (الفصل 149 من القانون 47-06)

:تُعرف لجنة الإحصاء كذلك بـ اللجنة المحلية للإحصاء والتقييم الضريبي، وهي مكلفة بما يلي

إحصاء وتحيين الوعاء الضريبي-

تقييم القيمة الكرائية أو العقارية-

مراقبة عمليات المراقبة الجبائية، التنسيق بين الجماعة والإدارة الجبائية-

.وتُعد هذه اللجنة آلية أساسية لضمان العدالة الجبائية وتعزيز الموارد المحلية

Read More

Rabat Administrative Court Ruling – Residential Tax & Communal Services Tax

Rabat Administrative Court Ruling – Residential Tax & Communal Services Tax

On December 2, 2025, the Administrative Court of Rabat issued a final judgment in case no regarding the appeal filed against the residential tax and communal services tax assessments.

Court Decision

The Court:

  • cancelled the disputed tax assessments for the years 2011–2024;
  • declared the right of the public accountant to recover taxes for 2011–2021time-barred;
  • and ordered the application of all resulting legal consequences.

Legal Basis

The ruling is based on the nullity of the tax assessment procedure due to:

  • the failure to convene the Census Commission,
  • which constitutes a mandatory and essential step prior to establishing the tax base.

Impact of the Decision

This unprecedented decision, both in its reasoning and scope, may have a significant impact on the financial revenues of local authorities.

Role of the Census Commission (Article 149 – Law 47-06)

The Tax Census Commission — also known as the Local Commission for Tax Census and Assessment — is responsible for:

  • identifying and updating the tax base,
  • evaluating rental or property value,
  • overseeing tax audit opérations,
  • ensuring coordination between the municipality and the tax administration.

This commission is a key mechanism for ensuring tax fairness and improving local revenues.

Read More

Jugement du Tribunal Administratif de Rabat – Taxes d’Habitation et de Services Communaux (02/12/2025)

Jugement du Tribunal Administratif de Rabat – Taxes d’Habitation et de Services Communaux (02/12/2025)

Le Tribunal administratif de Rabat a rendu, le 2 décembre 2025, un jugement définitif dans une affaire relative au recours introduit contre les impositions au titre de la taxe d’habitation et de la taxe de services communaux.

Décision du Tribunal :

La juridiction a :

  • Annulé les impositions contestées pour les années 2011 à 2024 ;
  • Déclaré prescrit le droit de recouvrement du comptable public pour les années 2011 à 2021,
  • Avec toutes les conséquences juridiques qui en découlent.

Fondement du Jugement :

Le Tribunal a retenu la nullité de la procédure d’émission des taxes en raison de :

  • La non-tenue de la Commission de recensement,
  • Etape préalable obligatoire et substantielle pour l’établissement de l’assiette fiscale.

Portée de la Décision :

Cette décision, inédite tant par son fondement que par sa portée, pourrait avoir un impact significatif sur les recettes des collectivités territoriales.

Rôle de la Commission de Recensement (Article 149 – Loi 47-06) :

La Commission de recensement fiscal — également appelée commission locale de recensement et d’évaluation fiscale — est chargée notamment de :

  • Recenser et mettre à jour l’assiette fiscale,
  • Evaluer la valeur locative ou immobilière,
  • Contrôler les opérations de vérification fiscale,
  • Assurer la coordination entre la commune et l’administration fiscale.

Elle constitue un élément essentiel pour garantir l’équité fiscale et optimiser les ressources locales.

Read More

Siège social non mis à jour : la notification reste valable

Siège social non mis à jour : la notification reste valable

Arrêt n°115 du 10 février 2022 – Dossier commercial n°1344/3/2/2019

La Cour de cassation a rendu une décision importante concernant la régularité des notifications adressées aux sociétés ayant changé d’adresse sans mettre à jour leur inscription au Registre de commerce.

Dans son arrêt n°115 du 10 février 2022, la Haute juridiction confirme un principe fondamental :
– La notification envoyée au siège social déclaré au Registre de commerce est pleinement valide, même si la société ne s’y trouve plus, dès lors que les formalités légales de signification ont été respectées.

Ce que dit la Cour

La Cour constate que la société concernée avait quitté son siège sans modifier son enregistrement au RC. Malgré cette absence de mise à jour, les mesures de notification entreprises étaient conformes aux dispositions de l’article 39 du Code de procédure civile :

  • l’huissier s’est présenté à l’adresse officielle figurant au RC ;
  • un courrier recommandé avec accusé de réception a été envoyé ;
  • l’impossibilité de notifier a entraîné la désignation d’un curateur, chargé d’effectuer les recherches administratives obligatoires.

La Cour considère que toutes les diligences prévues par la loi ont été accomplies, rendant la notification régulière.

⚠️ Un principe clair : nul ne peut se prévaloir de sa propre négligence.

En ne déclarant pas son changement de siège social, la société a créé elle-même la situation de non-réception.
Pour la Cour, elle ne peut donc pas s’en servir pour contester la validité de la procédure.

– L’entreprise ne peut invoquer sa propre faute pour écarter une notification conforme au droit.

– Une décision dans un contexte d’évolution législative :

Le projet de réforme du Code de procédure civile prévoit la suppression du curateur, une mesure destinée à :

  • accélérer les procédures,
  • simplifier les formalités,
  • réduire les manœuvres dilatoires,
  • renforcer la responsabilité des entreprises dans la tenue à jour de leurs informations légales.

Cette jurisprudence s’inscrit donc dans une dynamique plus globale de rationalisation des échanges judiciaires.

– À retenir absolument

  • La mise à jour du siège social au Registre de commerce est une obligation légale.
  • Une notification envoyée à l’adresse déclarée reste valide, même si la société a déménagé sans le déclarer.
  • Le respect par l’huissier des démarches prévues par l’article 39 suffit à rendre la signification régulière.
  • Une société ne peut bloquer une procédure en raison de sa propre omission.
Read More