
La conformité juridique des entreprises au Maroc : un enjeu stratégique pour la prévention des risques
Dans un environnement économique et réglementaire en constante évolution, les entreprises exerçant au Maroc sont soumises à un ensemble d’obligations juridiques, sociétaires, fiscales, comptables, sociales et, selon leur secteur d’activité, réglementaires spécifiques. La conformité juridique constitue dès lors un élément essentiel de sécurisation de l’activité et de prévention des risques susceptibles d’affecter l’entreprise, ses dirigeants ou ses associés.
La conformité ne doit pas être appréhendée comme une simple succession de formalités administratives. Elle relève d’une démarche permanente de prévention consistant à identifier les obligations applicables à l’entreprise, à en assurer le respect dans les délais requis, à documenter les décisions prises et à adapter son organisation à l’évolution de son activité et de son environnement juridique.
Cette démarche permet notamment de limiter les risques de sanctions, de contentieux, d’irrégularités affectant les actes sociaux ou encore d’inopposabilité de certaines décisions aux tiers lorsqu’une formalité légalement requise n’a pas été accomplie.
Une gouvernance juridique correctement structurée dès la constitution de la société
La conformité juridique commence dès la création de l’entreprise et, lorsqu’elle est constituée sous forme sociétaire, dès le choix de sa forme juridique et la rédaction de ses statuts.
Au Maroc, les principales formes de sociétés commerciales sont notamment régies par la loi n° 5-96 relative à la société en nom collectif, à la société en commandite simple, à la société en commandite par actions, à la société à responsabilité limitée et à la société en participation, ainsi que par la loi n° 17-95 relative aux sociétés anonymes.
L’article premier de la loi n° 5-96 prévoit que les sociétés qu’elle régit demeurent soumises aux dispositions du Code des obligations et des contrats dans la mesure où celles-ci ne sont pas contraires aux dispositions particulières de cette loi.
Le choix de la forme sociale doit notamment être apprécié au regard de la nature de l’activité, du nombre d’associés, des modalités de gouvernance envisagées, des conditions de transmission des titres, des besoins de financement ainsi que du niveau de contrôle que les associés souhaitent conserver.
La rédaction des statuts revêt, dans ce contexte, une importance particulière. Ceux-ci déterminent notamment l’organisation de la société, son objet, son siège, son capital, les règles applicables à sa direction ainsi que les modalités de prise de décisions collectives.
Dans les sociétés à responsabilité limitée, l’article 62 de la loi n° 5-96 prévoit que la société est gérée par une ou plusieurs personnes physiques, associées ou non. L’article 63 encadre quant à lui les pouvoirs du gérant et prévoit notamment que, dans les rapports avec les tiers, celui-ci dispose des pouvoirs les plus étendus pour agir en toute circonstance au nom de la société, sous réserve des pouvoirs expressément attribués aux associés par la loi.
La conformité implique donc non seulement de disposer de statuts juridiquement valables lors de la constitution, mais également de veiller à ce qu’ils demeurent adaptés à la situation réelle de la société et aux décisions prises au cours de sa vie sociale.
Assurer un suivi juridique tout au long de la vie sociale
La constitution de la société ne marque que le début de ses obligations juridiques. Tout au long de son existence, de nombreux événements peuvent nécessiter une décision sociale et, selon leur nature, une modification des statuts ou l’accomplissement de formalités de dépôt, d’inscription et de publicité.
Il peut notamment s’agir d’un transfert du siège social, d’une modification de l’objet social, d’une augmentation ou d’une réduction du capital, d’une transformation de la société ou encore d’une modification de ses organes de gestion.
Dans le cas particulier de la SARL, l’article 75 de la loi n° 5-96 prévoit notamment, sous réserve des règles particulières prévues par la loi, que les modifications des statuts sont décidées par les associés représentant au moins les trois quarts du capital social. Cet article comporte également d’autres dispositions spécifiques, notamment concernant certaines opérations portant sur les actifs de la société.
Les décisions concernées ne doivent cependant pas uniquement respecter les règles de compétence et de majorité applicables. Elles doivent également être correctement constatées et, lorsque la loi l’exige, faire l’objet des formalités permettant leur opposabilité et leur publicité.
Les articles 93 et suivants de la loi n° 5-96 organisent les formalités de publicité applicables aux sociétés relevant de cette loi. La publicité s’effectue notamment par le dépôt d’actes ou de pièces au greffe compétent et par les publications légales exigées.
L’article 94 place l’accomplissement de ces formalités sous la responsabilité des représentants légaux de la société.
L’article 97 soumet notamment aux formalités de dépôt et de publication les actes, délibérations ou décisions ayant pour effet de modifier les statuts, sous réserve des exceptions prévues par la loi.
La conformité juridique suppose ainsi une concordance permanente entre la situation réelle de la société, ses statuts, les décisions régulièrement prises par ses organes sociaux et les informations ayant fait l’objet des formalités légales requises.
Organiser correctement les décisions sociales et leur documentation
Le suivi des décisions des associés, des procès-verbaux et des documents sociaux constitue un autre volet essentiel de la conformité.
Pour les SARL comprenant plusieurs associés, l’article 71 de la loi n° 5-96 prévoit que les décisions sont prises en assemblée générale, tout en permettant, dans certaines conditions, que les statuts prévoient une consultation écrite des associés, à l’exception notamment de l’assemblée appelée à statuer sur les comptes sociaux.
L’article 73 prévoit que les délibérations des associés sont constatées par un procès-verbal comportant notamment les informations relatives aux associés présents ou représentés, aux documents et rapports soumis à l’assemblée, aux résolutions mises aux voix et au résultat des votes.
La situation diffère lorsqu’il s’agit d’une SARL à associé unique. L’article 76 de la loi n° 5-96 prévoit que les décisions de l’associé unique prises en lieu et place de l’assemblée sont répertoriées dans un registre.
Il est donc juridiquement plus exact de parler, de manière générale, de suivi des décisions sociales, cette notion couvrant aussi bien les assemblées des sociétés pluripersonnelles que les décisions de l’associé unique.
Une documentation complète et régulière permet de retracer les décisions prises, d’en établir la régularité et de conserver un historique fiable de la gouvernance de la société.
L’approbation annuelle des comptes : une obligation juridique essentielle
La gouvernance juridique implique également le respect des obligations annuelles liées à l’approbation des comptes.
Dans une SARL, l’article 70 de la loi n° 5-96 prévoit que le rapport de gestion, l’inventaire et les états de synthèse établis par la gérance sont soumis à l’approbation des associés réunis en assemblée dans un délai de six mois suivant la clôture de l’exercice. Le même article organise également les modalités de communication préalable de certains documents aux associés.
Dans une SARL à associé unique, l’article 76 prévoit que l’associé unique approuve les comptes dans le délai de six mois suivant la clôture de l’exercice et consigne sa décision dans le registre prévu à cet effet.
À cette obligation d’approbation s’ajoutent les formalités de dépôt des comptes sociaux. L’article 95 de la loi n° 5-96 prévoit notamment le dépôt au greffe des états de synthèse après leur approbation, accompagnés, le cas échéant, du rapport du ou des commissaires aux comptes, dans les conditions prévues par le texte.
Une société peut donc être active sur les plans commercial et fiscal tout en présentant des irrégularités au niveau de sa vie juridique annuelle. La conformité doit être appréciée de manière globale.
Maîtriser les obligations comptables et fiscales
La conformité des entreprises repose également sur une comptabilité régulièrement tenue et sur le respect des obligations fiscales applicables.
L’article 19 du Code de commerce prévoit que le commerçant tient une comptabilité conformément aux dispositions de la loi n° 9-88 relative aux obligations comptables des commerçants. Il prévoit également qu’une comptabilité régulièrement tenue peut être admise par le juge comme moyen de preuve entre commerçants pour les faits de commerce.
La loi n° 9-88 constitue ainsi le texte de référence en matière de tenue comptable des commerçants. Elle impose notamment l’enregistrement des opérations selon les règles qu’elle prévoit et la justification des écritures comptables par des pièces appropriées.
La conservation documentaire constitue également une obligation essentielle. L’article 22 de la loi n° 9-88 prévoit que les documents comptables et les pièces justificatives doivent être conservés pendant dix ans.
Cette obligation existe également sur le plan fiscal. L’article 211 du Code général des impôts prévoit l’obligation de conserver pendant dix ans les documents comptables et pièces nécessaires au contrôle fiscal, notamment les pièces justificatives des dépenses et investissements ainsi que les documents relatifs aux recettes.
L’article 145 du CGI fixe par ailleurs plusieurs obligations relatives à la tenue de la comptabilité des contribuables concernés.
Le défaut de conservation des documents comptables pendant la durée requise peut exposer l’entreprise aux sanctions prévues par la législation fiscale, notamment dans les conditions fixées par l’article 185 bis du CGI.
Le respect des échéances déclaratives, la qualité des pièces justificatives et la cohérence entre les éléments comptables, fiscaux et juridiques doivent donc faire l’objet d’un suivi régulier.
Une comptabilité correctement tenue ne constitue pas uniquement une obligation légale. Elle participe également à la fiabilité de l’information financière, à la justification des opérations et au pilotage de l’entreprise.
Anticiper les risques contractuels, sociaux et réglementaires
La conformité ne se limite ni au droit des sociétés ni à la fiscalité.
Une entreprise peut être confrontée à différents types de risques : contractuels, fiscaux, sociaux, financiers ou réglementaires. Leur maîtrise suppose une analyse régulière de son environnement juridique et des engagements qu’elle contracte.
Sur le plan contractuel, la sécurisation passe notamment par l’identification claire des parties, la détermination précise de l’objet du contrat, des obligations réciproques, des modalités de paiement, de la durée, des conditions de résiliation, des responsabilités respectives et, le cas échéant, des mécanismes de règlement des différends.
Ces contrats demeurent notamment soumis aux principes généraux du Code des obligations et des contrats, auxquels peuvent s’ajouter des régimes particuliers selon la nature de l’opération.
Sur le plan social, toute entreprise employant des salariés doit également intégrer à son dispositif de conformité les obligations issues de la loi n° 65-99 relative au Code du travail ainsi que celles résultant de la législation applicable en matière de protection sociale.
Enfin, certaines activités sont soumises à des autorisations, agréments, déclarations ou conditions particulières d’exercice. Une société régulièrement constituée et fiscalement déclarée n’est donc pas nécessairement autorisée, par ce seul fait, à exercer toute activité.
Mettre en place des procédures internes de conformité
La prévention des risques suppose une organisation interne adaptée.
Cette organisation peut notamment reposer sur un calendrier centralisé des échéances juridiques, fiscales, sociales et réglementaires, un système fiable d’archivage des statuts, procès-verbaux, contrats, justificatifs et déclarations, une procédure de validation des engagements importants ainsi qu’une veille régulière sur les évolutions législatives et réglementaires.
Elle peut également inclure un contrôle périodique de la cohérence entre les informations figurant dans les documents sociaux, les déclarations fiscales et sociales, les registres légaux et les autres documents administratifs de l’entreprise.
L’objectif est d’éviter que la conformité ne soit gérée uniquement de manière réactive, à l’occasion d’un contrôle, d’un contentieux, d’une opération bancaire, d’une levée de fonds ou d’une entrée d’investisseur.
Identifier et déclarer les bénéficiaires effectifs
Les obligations relatives aux bénéficiaires effectifs constituent aujourd’hui une composante importante de la conformité juridique des sociétés.
L’article 13-3 de la loi n° 43-05 relative à la lutte contre le blanchiment de capitaux a prévu la mise en place d’un registre public des bénéficiaires effectifs.
Les modalités de fonctionnement de ce registre ont été précisées par le décret n° 2-21-708 du 8 septembre 2021 relatif au registre public des bénéficiaires effectifs des sociétés constituées au Maroc et des constructions juridiques.
L’article 4 de ce décret prévoit notamment que le registre a pour objet de recueillir, centraliser et conserver les informations exactes et actualisées relatives aux bénéficiaires effectifs.
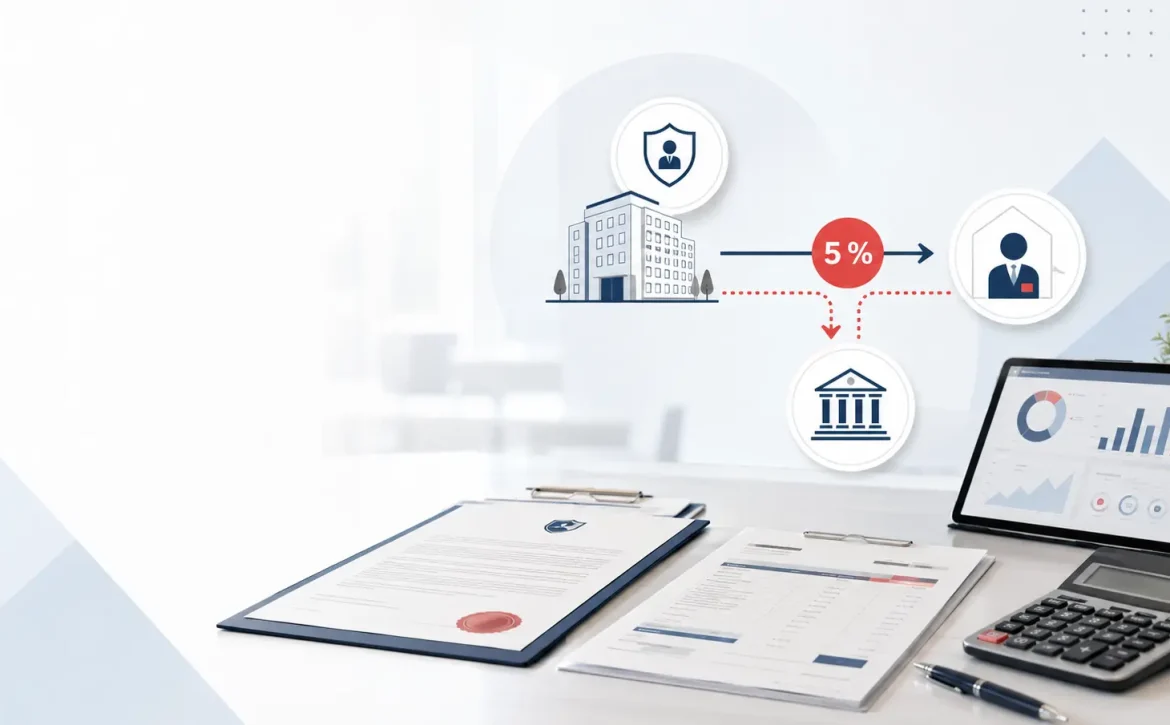
L’article 5 fixe les critères permettant d’identifier le bénéficiaire effectif d’une société. Est notamment recherchée la personne physique qui détient, directement ou indirectement, 25 % ou plus du capital ou des droits de vote.
Lorsque ce critère ne permet pas d’identifier une personne physique, le décret prévoit des critères subsidiaires fondés sur l’exercice d’un pouvoir de contrôle effectif et, à défaut, sur l’identification du dirigeant principal dans les conditions prévues par le texte.
L’article 12 du décret prévoit que les sociétés concernées doivent effectuer la déclaration des informations requises dans le délai d’un mois à compter de leur immatriculation au registre du commerce ainsi que dans le mois suivant toute modification des informations relatives à la société ou à ses bénéficiaires effectifs.
La conformité implique donc de maintenir ces informations exactes et actualisées tout au long de la vie de la société.
Distinguer les obligations relatives aux bénéficiaires effectifs des obligations de vigilance LBC/FT
Les obligations relatives au registre des bénéficiaires effectifs doivent être distinguées des obligations de vigilance résultant de la législation relative à la lutte contre le blanchiment de capitaux et le financement du terrorisme.
La loi n° 43-05 détermine les catégories de personnes assujetties à ces obligations et leur impose, selon leur activité et les opérations concernées, des mesures spécifiques de vigilance, de contrôle interne et de conservation des informations.
Son article 2 définit les catégories de personnes assujetties relevant du dispositif de lutte contre le blanchiment de capitaux.
L’article 3 prévoit la mise en place, par les personnes assujetties, de politiques, procédures et mesures adaptées permettant notamment d’identifier, d’évaluer, de gérer et de réduire les risques auxquels elles sont exposées.
L’article 4 prévoit notamment la mise en œuvre de mesures permettant d’identifier et de vérifier l’identité du bénéficiaire effectif et, lorsqu’il s’agit d’une personne morale, de comprendre sa structure de propriété et de contrôle.
L’article 5 précise le champ d’application de ces obligations pour certaines professions et certains prestataires lorsqu’ils préparent ou réalisent pour leurs clients les opérations visées par la loi, notamment certaines opérations relatives à la constitution, à la gestion ou à l’exploitation de personnes morales.
Il convient donc d’éviter d’assimiler l’ensemble des entreprises aux personnes assujetties au dispositif LBC/FT. Les obligations de vigilance prévues par la loi n° 43-05 ne s’appliquent qu’aux personnes et dans les situations déterminées par cette législation.
L’article 7 prévoit par ailleurs des obligations de conservation documentaire, notamment concernant certains documents relatifs aux opérations, à l’identité des clients, aux relations d’affaires et aux bénéficiaires effectifs.
Il convient ainsi de distinguer clairement deux régimes : d’une part, les obligations propres aux sociétés concernant l’identification et la déclaration de leurs bénéficiaires effectifs ; d’autre part, les obligations de vigilance imposées aux personnes assujetties par la législation LBC/FT.
Une démarche nécessairement collective
La conformité juridique d’une entreprise repose enfin sur la complémentarité de plusieurs compétences.
Le dirigeant demeure au cœur du dispositif puisqu’il prend les décisions opérationnelles et représente la société dans les conditions prévues par la loi et les statuts.
Le juriste intervient notamment dans la structuration des opérations, l’analyse des obligations légales, la rédaction des actes et la prévention des risques contractuels et sociétaires.
L’expert-comptable intervient, dans le cadre de ses missions, dans la tenue et la fiabilité de l’information comptable ainsi que dans l’accompagnement fiscal et financier de l’entreprise.
D’autres professionnels peuvent également intervenir lorsque la nature de l’activité ou des opérations le nécessite.
Cette complémentarité est particulièrement importante lorsque plusieurs domaines se rencontrent. Une augmentation de capital, une restructuration, une cession, une convention conclue avec un dirigeant ou encore une distribution de bénéfices peuvent produire simultanément des conséquences juridiques, comptables et fiscales.
Une conformité efficace suppose donc une coordination suffisante entre les différents intervenants et une circulation fiable de l’information.
Faire de la conformité un instrument de sécurisation et de pérennisation
La conformité juridique doit être envisagée comme un processus permanent et non comme une formalité ponctuelle.
Anticiper les échéances, documenter correctement les décisions sociales, tenir une comptabilité conforme aux prescriptions légales, conserver les pièces justificatives, assurer la cohérence des informations communiquées aux différentes administrations, actualiser les données relatives aux bénéficiaires effectifs et suivre l’évolution de la réglementation permettent à l’entreprise de réduire son exposition aux risques et de prendre ses décisions dans un cadre juridique maîtrisé.
Une organisation juridiquement conforme renforce également la qualité de l’information disponible à l’occasion d’un financement, d’un audit, de l’entrée d’un investisseur, d’une cession ou d’une restructuration.
La conformité constitue ainsi non seulement un outil de prévention des irrégularités et des sanctions, mais également un instrument de gouvernance, de transparence et de pérennisation de l’entreprise.
FAQ – Conformité juridique des entreprises au Maroc
Elles portent notamment sur la gouvernance et les décisions sociales, les formalités légales, l’approbation et le dépôt des comptes, la comptabilité, la fiscalité, les contrats, les obligations sociales et, selon le cas, les règles sectorielles et relatives aux bénéficiaires effectifs.
Le document rappelle que les articles 70 et 76 de la loi n° 5-96 prévoient un délai de six mois après la clôture de l’exercice, respectivement pour les associés de la SARL et pour l’associé unique.
Le document indique une durée de conservation de dix ans pour les documents comptables et les pièces justificatives, conformément à l’article 22 de la loi n° 9-88 et à l’article 211 du Code général des impôts.
Selon le décret n° 2-21-708 cité dans l’article, les sociétés concernées procèdent à la déclaration dans le mois de l’immatriculation au registre du commerce et dans le mois suivant toute modification des informations visées.
Non. Le document distingue le registre des bénéficiaires effectifs des obligations de vigilance de la loi n° 43-05, applicables aux personnes et aux situations expressément déterminées par cette législation.
Pour assurer la cohérence entre les statuts, les décisions sociales, les déclarations et les documents administratifs, respecter les échéances applicables et réduire les risques de sanctions, de contentieux et d’irrégularités.